Si apre in una nuova scheda

Portafoglio di impianti fotovoltaici brasiliani da 95,75 MWp

Paese
BrasileBrasile
ID annuncio
L#20261152
Prezzo richiesto
$97,200,000
Fatturato
$28,850,000
EBITDA
$27,170,000

Descrizione

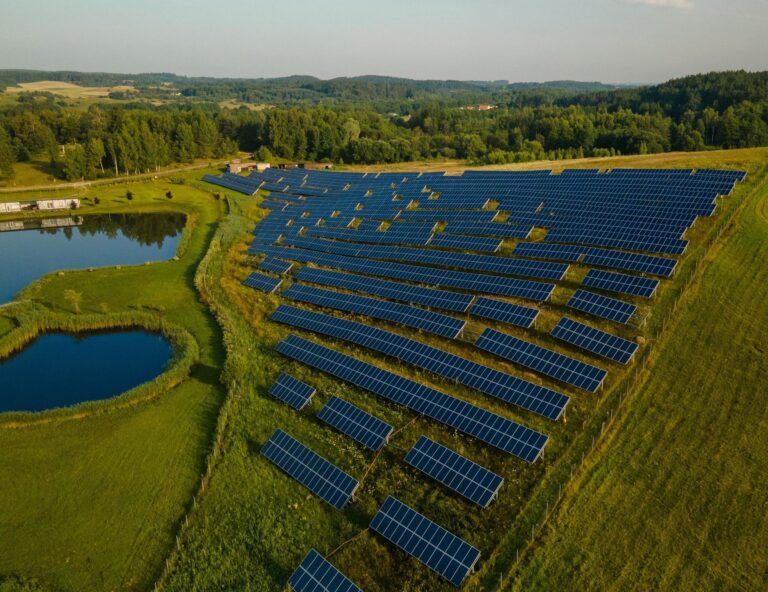
Il Progetto Alfa è una piattaforma di aggregazione di impianti solari fotovoltaici (PV) su larga scala in Brasile, composta da 67 impianti solari distribuiti strategicamente in 10 stati brasiliani. La piattaforma ha una capacità dichiarata totale di 227 , 16 MWp, con un profilo di generazione ricorrente stimato di 497.480 MWh/anno. Il portafoglio di asset è strutturato attorno a una strategia commerciale di doppia monetizzazione: vendita di energia elettrica su contratto/all’ingrosso abbinata al potenziale di guadagno derivante dalle riduzioni verificate delle emissioni di carbonio (298.488 $text{tCO}_2$/anno). La spesa in conto capitale totale documentata è di 152,8 milioni di dollari USA, che riflette un costo di ingresso di 0,67 milioni di dollari USA/MWp.

Punti salienti dell'investimento - Fase 1.

Sistema metrico Originale Equivalente in USD
Capacità del portafoglio 95,75 MWac 95,75 MWac
Potenza installata in corrente continua 124,48 MWp 124,48 MWp
Piante 33 33 piante
SPV 28 28 SPV
CAPEX EPC totale 497,9 milioni di R$ ~96,7 milioni di dollari USA
Ricavi contrattuali nell'arco di 10 anni 1,61 miliardi di real ~312,6 milioni di dollari USA
Tasso di rendimento interno (IRR) del progetto senza indebitamento 26.1% 26.1%

Panoramica del portafoglio

Stato Piante MWac MWp Condividi
Bahia 25 78.25 101.73 81.7%
Pernambuco 8 17.50 22.75 18.3%
Totale 33 95.75 124.48 100%

MODELLO DI RICAVI CONTRATTUALI

La fattibilità dell'investimento si basa sui ricavi garantiti dai contratti, piuttosto che sull'esposizione al prezzo di mercato dell'energia durante il periodo iniziale del PPA.

Struttura del PPA

  1. 01
    Prezzo contrattuale126,95 dollari USA/MWh
  2. 02
    Durata iniziale10 anni con una struttura 5+5
  3. 03
    Indicizzazione4,5% all'anno
  4. 04
    Produzione nel primo anno207.261 MWh
  5. 05
    Primo anno completo di fatturato2029
  6. 06
    Ricavi contrattualicirca 314,5 milioni di dollari USA

Il prezzo del PPA è calcolato con un premio del 21,7% rispetto al LCOE del portafoglio, stimato a circa 104,30 dollari USA/MWh.

CALENDARIO DI SVILUPPO E COSTRUZIONE

L'entrata in esercizio commerciale è prevista a tappe tra il 2026 e il 2028, in modo da non dipendere da un’unica fase chiave della costruzione.

Anno Piante Capacità
2026 9 27,50 MWac
2027 21 58,25 MWac
2028 3 10,00 MWac
Totale 33 95,75 MWac

Circa 93,4 milioni di dollari USA del CAPEX totale di 97,2 milioni di dollari USA sono concentrati nel periodo 2026–2027.

PROFILO FINANZIARIO

Scenario di base — Senza leva finanziaria

Sistema metrico Scenario di base
CAPEX EPC totale 97,2 milioni di dollari USA
Progetto IRR 26,1% all'anno
Valore attuale netto (NPV) al 14% 75,6 milioni di dollari USA
Ritorno sull’investimento semplice 5,5 anni
Portafoglio LCOE 104 dollari USA/MWh
Margine EBITDA 92.9%

Avviso legale in materia di normative e investimenti

La presente sintesi esecutiva e le proiezioni finanziarie in essa contenute sono state redatte esclusivamente a titolo indicativo e informativo preliminare e non costituiscono un’offerta di vendita, una sollecitazione all’acquisto né una raccomandazione ad acquistare titoli, quote di piattaforme di investimento o strumenti di debito.
Tutti i profili finanziari, gli indicatori di rendimento (ROI), i valori aziendali e i periodi di recupero dell’investimento sono stime modellizzate ricavate da ipotesi operative di terze parti e da scenari operativi di base. Le prestazioni effettive potrebbero variare in modo significativo in base all’irraggiamento solare effettivo, alle limitazioni di immissione in rete, alle autorizzazioni nazionali per l’allacciamento alla rete di trasmissione, alla volatilità del mercato all’ingrosso dell’energia (PLD/PPA) e alla disponibilità operativa.
Condizionalità dei crediti di carbonio: i ricavi previsti dai crediti di carbonio, compresi tra 8,95 e 14,92 milioni di dollari USAall’anno, rappresentano un potenziale guadagno finanziario non ancora garantito da contratto. L’ottenimento dei ricavi derivanti dai crediti di carbonio dipende strettamente dal fatto che la piattaforma del progetto soddisfi con successo tutte le valutazioni di addizionalità applicabili, i criteri di convalida, le certificazioni di riferimento, le verifiche indipendenti da parte di terzi e i protocolli di emissione dei crediti gestiti da registri internazionali di carbonio, sia volontari che di conformità.
I potenziali investitori devono effettuare autonomamente una due diligence indipendente dal punto di vista tecnico, ambientale, fiscale (Lucro Real vs. incentivi regionali SUDENE) e legale prima di impegnarsi in un investimento. Non viene fornita alcuna dichiarazione o garanzia, espressa o implicita, in merito al raggiungimento o alla ragionevolezza di eventuali proiezioni, stime o prospettive future.
Dati principali

ID annuncio
L#20261152
Paese
Brasile
Settore
Energia rinnovabile
Stato dell’operazione
Disponibile
Prezzo richiesto
$97,200,000
Fatturato
$28,850,000
EBITDA
$27,170,000
Multiplo del fatturato
3.37x
Multiplo EBITDA
3.58x

Consulenza M&A mid-market – Deal Tombstones 2024

AdvisorDeals
MergersCorp M&A International21
Keith Advisory17
GCG9
JP Morgan41
Jefferies23
Lazard26
Goldman Sachs30

Aziende in vendita

Opportunità simili