



- Home
- Centrali Elettriche
- Energia Rinnovabile - Eolico
- Portafoglio di impianti eolici operativi da 30,24 MW
Portafoglio di impianti eolici operativi da 30,24 MW
© 2026 MergersCorp M&A International.
is a global brand operating through a number of professional firms and constituent entities located throughout the world to provide M&A Advisory and other client related professional services. The Member Firms are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit us on our website https://dev.cherrycoding.com/mergerscorp/disclaimer. MergersCorp M&A International is not a registered broker-dealer under the U.S. securities laws.
This website does not constitute an offer to sell, a solicitation of an offer to buy, or a recommendation of any security or any other product or service by MergersUS Inc. or any other third party regardless of whether such security, product or service is referenced in this website. Furthermore, nothing in this website is intended to provide tax, legal, or investment advice and nothing in this website should be construed as a recommendation to buy, sell, or hold any investment or security or to engage in any investment strategy or transaction.MergersCorp M&A International franchising program is not offered to individuals or entities located in the United States
The franchising program is offered by MergersUK Limited a UK Company with registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom
- Home
- Centrali Elettriche
- Energia Rinnovabile - Eolico
- Portafoglio di impianti eolici operativi da 30,24 MW
Portafoglio di impianti eolici operativi da 30,24 MW

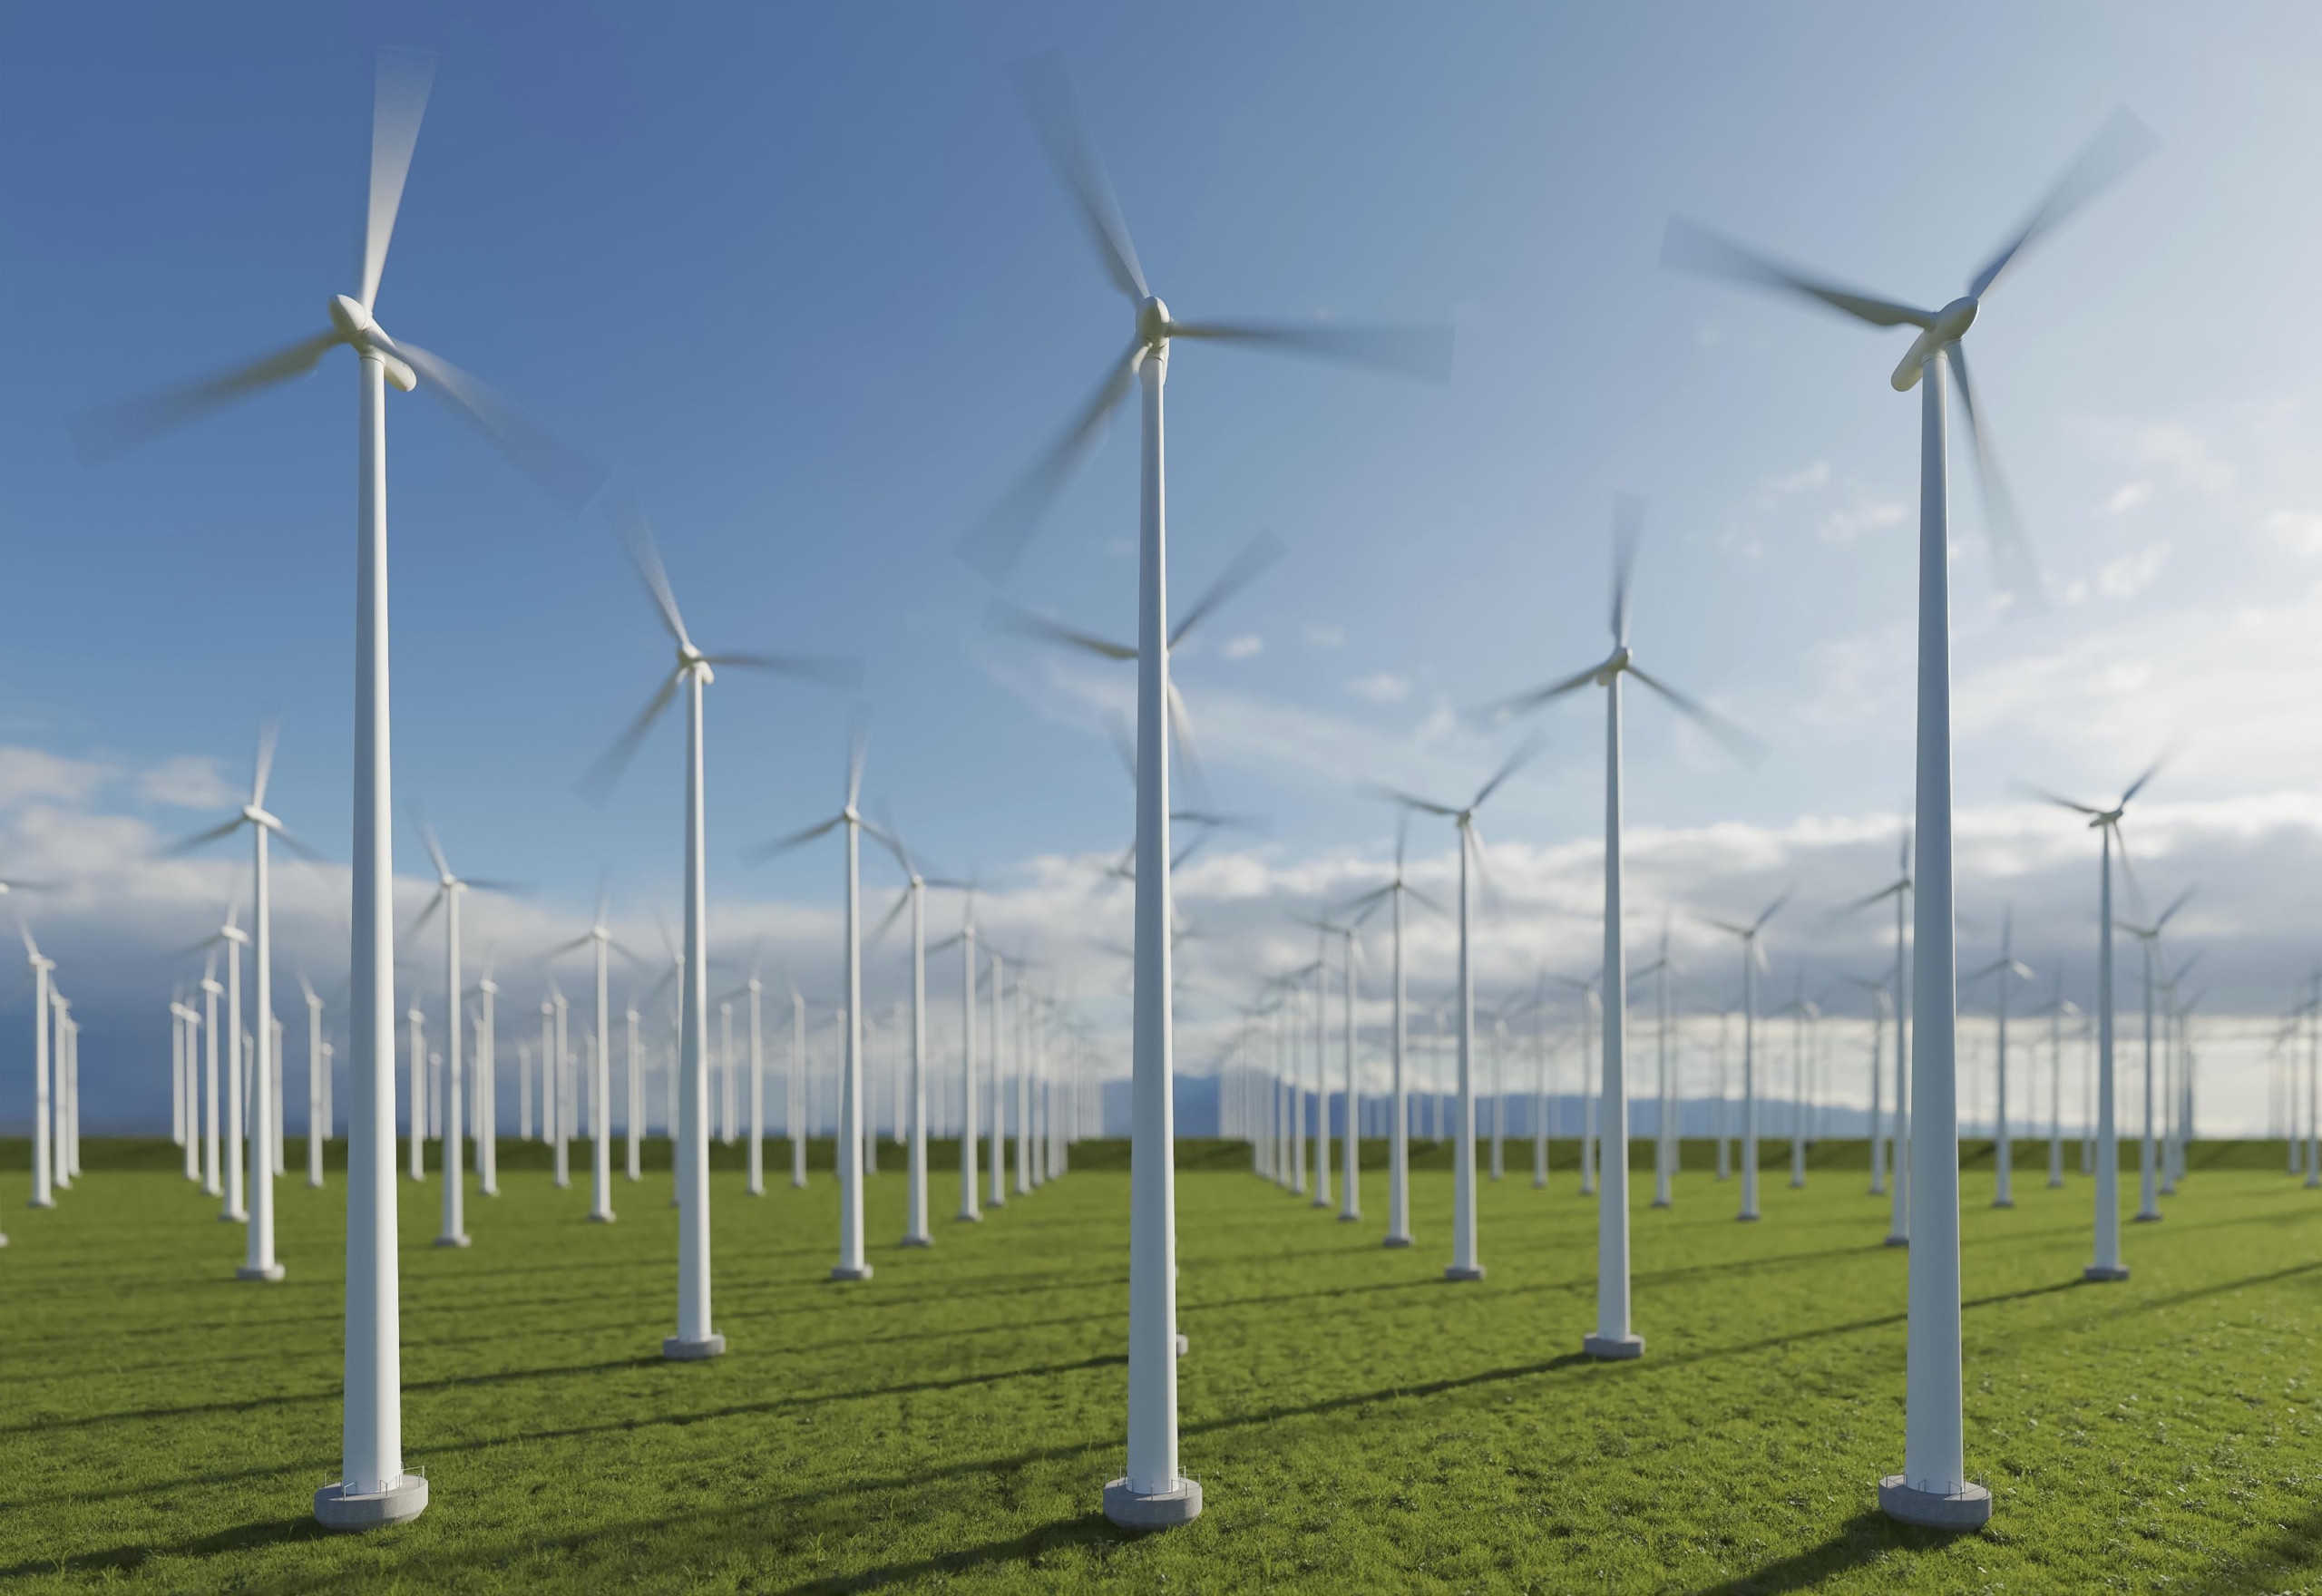
Un’interessante opportunità per acquisire un portafoglio eolico operativo da 30,24 MW nel nord-est del Brasile, composto da due parchi eolici pienamente operativi con ricavi garantiti da contratti a lungo termine e senza debiti. Il portafoglio beneficia di accordi di acquisto dell’energia (PPA) regolamentati che si estendono fino al 2031 e al 2032, garantendo un flusso di cassa prevedibile nel breve termine, pur mantenendo una vita economica significativa e un potenziale di crescita dopo la scadenza degli attuali contratti.
PUNTI SALIENTI DELL’INVESTIMENTO
| Indicatore chiave | Portafoglio |
|---|---|
| Capacità installata | 30,24 MW |
| Attività operative | 2 parchi eolici / 2 società veicolo |
| Produzione annua stimata | 96,0 GWh |
| Flusso di cassa netto contrattuale | ~5,26 milioni di dollari USA all’anno |
| Debito | Zero / Attività interamente pagate |
| Scadenza del PPA | 2031 e 2032 |
| Potenziale di crescita post-PPA | ~4,25 milioni di dollari USA all’anno |
| Vita economica aggiuntiva | circa 13 anni |
| Posizione | Brasile nord-orientale |
| Stato operativo | Pienamente operativo |
PANORAMICA DEL PORTAFOGLIO
Il portafoglio è composto da due parchi eolici operativi, ciascuno con una potenza installata di 15,12 MW.
- Parco eolico 1: 15,12 MW | Produzione annuale stimata: ~48,7 GWh | Accordo di acquisto dell’energia (PPA) fino al 2031
- Parco eolico 2: 15,12 MW | Produzione annuale stimata: ~47,4 GWh | Accordo di acquisto dell’energia (PPA) fino al 2032
Complessivamente, si prevede che gli impianti generino circa 96,0 GWh all’anno.
FLUSSO DI CASSA CONTRATTUALE
Il portafoglio beneficia di ricavi garantiti a lungo termine grazie agli accordi di acquisto di energia (PPA) esistenti, il che offre visibilità sulla generazione di liquidità nel breve termine.
Questi beni generano un flusso di cassa netto annuo di circa 5,26 milioni di dollari USA al netto delle spese di gestione e manutenzione, dei costi operativi e delle imposte.
Una volta scaduti gli attuali contratti di acquisto di energia (PPA), si stima che gli impianti abbiano ancora circa 13 anni di vita economica, il che offre l’opportunità di generare ulteriore valore attraverso la rinegoziazione dei contratti, la vendita bilaterale di energia o strategie alternative di commercializzazione.
Flusso di cassa annuale stimato dopo la firma del PPA: circa 4,25 milioni di dollari USA
VISIBILITÀ DEI RICAVI CONTRATTUALI
Gli accordi di acquisto di energia (PPA) esistenti sono validi fino al 2031 e al 2032, garantendo un flusso di cassa prevedibile per tutta la durata del contratto.
SOSTANZIALE POTENZIALE DI RIALZO DOPO IL PPA
Rimangono circa 13 anni di vita economica residua oltre la scadenza degli attuali contratti di acquisto di energia (PPA), il che offre un potenziale significativo per il proseguimento delle attività e l’ottimizzazione dei ricavi.
OPPORTUNITÀ DI AFFARE
Il proprietario sta valutando la possibilità di vendere il proprio portafoglio di impianti eolici operativi a un investitore strategico o finanziario qualificato.
Operazione: acquisizione del 100% del portafoglio / delle società veicolo (SPV)
Attività: 2 parchi eolici operativi
Potenza installata: 30,24 MW
Produzione annua: ~96,0 GWh
Geografia: Brasile nord-orientale
Stato: pienamente operativo
Debito: zero
PPA: Contratto in vigore fino al 2031–2032
Flusso di cassa netto annuo previsto dal contratto: circa 5,26 milioni di dollari USA
Flusso di cassa annuale stimato dopo la PPA: circa 4,25 milioni di dollari USA
Ulteriori informazioni tecniche, legali, commerciali e finanziarie sono disponibili per le parti autorizzate previa firma di un accordo di riservatezza (NDA).
I dati in USD sono conversioni indicative basate su un cambio di circa 5,09 BRL per USD al 9 settembre 2026. I dati della fonte originale sono espressi in BRL; i dati tecnici e le caratteristiche del progetto sono riportati così come riportati nel materiale di riferimento.
Modello finanziario ipotetico: portafoglio eolico operativo da 30,24 MW (Brasile nord-orientale)
1. Ipotesi operative e commerciali di riferimento fondamentali
| Indicatore operativo | Parco eolico 1 | Parco eolico 2 | Portafoglio consolidato |
| Capacità installata | 15,12 MW | 15,12 MW | 30,24 MW |
| Produzione annua stimata | 48,7 GWh | 47,4 GWh | 96,1 GWh (obiettivo: circa 96,0 GWh) |
| Fattore di capacità implicito | ~36,8% | ~35,8% | ~36,3% |
| Data di scadenza del PPA | 31 dicembre 2031 | 31 dicembre 2032 | 2031 (WF1) / 2032 (WF2) |
| Flusso di cassa netto contrattuale | — | — | 5,26 milioni di dollari all’anno |
| Commerciante / Flusso di cassa netto post-PPA | — | — | 4,25 milioni di dollari all’anno |
| Vita economica residua dopo la scadenza del PPA | 13 anni (fino al 2044 circa) | 13 anni (fino al 2045 circa) | circa 13 anni |
| Struttura del capitale attuale | Debito zero | Debito zero | 100% a capitale proprio / senza debiti |
2. Profilo rappresentativo dei ricavi, dei costi operativi e di manutenzione e del flusso di cassa netto (prospetto di conto economico consolidato)
| Voce finanziaria (milioni di dollari USA) | Periodo di validità del contratto (2027–2031) | Anno di transizione (2032)* | Periodo successivo al PPA (2033–2044) |
| Ricavi lordi da energia elettrica | 7,85 $ (equivalenti a circa 81,7 $/MWh) | 6,90 $ | 6,25 $ (equivalenti a circa 65,0 $/MWh) |
| Contratti di manutenzione programmata e assistenza alle turbine | ($1,15) | ($1,15) | ($1,25) (Tampone di invecchiamento) |
| Contratti di locazione fondiaria, canoni di sfruttamento e diritti di concessione | ($0,25) | ($0,23) | ($0,20) |
| Tariffe di trasmissione (TUST) e di connessione alla rete | ($0,35) | ($0,35) | ($0,35) |
| Affari generali e amministrativi / Gestione delle SPV | ($0,20) | ($0,20) | ($0,20) |
| EBITDA | 5,90 $ (margine del 75,2%) | 4,97 $ (margine del 72,0%) | 4,25 $ (margine del 68,0%) |
| Riserva per spese in conto capitale di manutenzione | ($0,15) | ($0,18) | ($0,22) |
| Imposte sul reddito netto e contributi sociali (CSLL/PIS/COFINS) | ($0,49) | ($0,42) | ($0,38) |
| Flusso di cassa libero non indebitato (flusso di cassa netto) | 5,26 $ | 4,37 $ | 3,65 $ – 4,25 $ |
3. Prospetto indicativo dei flussi di cassa senza indebitamento (orizzonte temporale di 15 anni, 2027–2041)
| Anno | Regime patrimoniale | Stato WF1 | Stato WF2 | Flusso di cassa netto (milioni di dollari USA) |
| 2027 | Completamente sotto contratto | PPA regolamentato | PPA regolamentato | 5,26 $ |
| 2028 | Completamente sotto contratto | PPA regolamentato | PPA regolamentato | 5,26 $ |
| 2029 | Completamente sotto contratto | PPA regolamentato | PPA regolamentato | 5,26 $ |
| 2030 | Completamente sotto contratto | PPA regolamentato | PPA regolamentato | 5,26 $ |
| 2031 | Completamente sotto contratto | PPA regolamentato (ultimo anno) | PPA regolamentato | 5,26 dollari |
| 2032 | Transizione | Bilaterale / Mercato libero | PPA regolamentato (ultimo anno) | 4,75 $ |
| 2033 | Ciclo di vita completo dopo il PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2034 | Ciclo di vita completo post-PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2035 | Ciclo di vita completo dopo il PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2036 | Ciclo di vita completo dopo il PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2037 | Ciclo di vita completo dopo il PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2038 | Ciclo di vita completo dopo la PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2039 | Ciclo di vita completo dopo il PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2040 | Ciclo di vita completo dopo il PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| 2041 | Ciclo di vita completo dopo la PPA | Commerciante bilaterale / ACL | Commerciante bilaterale / ACL | 4,25 $ |
| Cumulativo | 70,50 milioni di dollari |
4. Matrice indicativa di valutazione senza indebitamento (sensibilità del flusso di cassa attualizzato)
| Costo del capitale non indebitato (tasso di attualizzazione) | Valore aziendale implicito (milioni di dollari USA) | Multiplo implicito sul flusso di cassa concordato | EV implicito / MW installati |
| 7,5% (basso rischio / coperto in BRL) | 44,6 milioni di dollari | 8,48x | 1,47 milioni di dollari / MW |
| 8,5% (soglia minima per le infrastrutture di base) | 41,1 milioni di dollari | 7,81x | 1,36 milioni di dollari / MW |
| 9,5% (indice di riferimento dei mercati emergenti) | 38,1 milioni di dollari | 7,24x | 1,26 milioni di dollari / MW |
| 10,5% (rendimento azionario prudenziale) | 35,4 milioni di dollari | 6,73x | 1,17 milioni di dollari / MW |
-
Variabilità delle risorse eoliche (scostamenti di produzione P50/P90) e andamenti climatici nel nord-est del Brasile;
-
Limitazioni di produzione in rete, vincoli di trasmissione e ordini di dispacciamento del gestore di rete (ONS);
-
Le fluttuazioni nel mercato libero dell’energia brasiliano (Ambiente de Contratação Livre — ACL) e nel prezzo di regolamento delle differenze (PLD);
-
La volatilità del cambio tra il real brasiliano (BRL) e il dollaro statunitense (USD);
-
Adeguamenti all’inflazione, aumenti dei costi nei contratti di gestione e manutenzione (O&M) e nelle catene di approvvigionamento dei ricambi;
-
Modifiche normative, legislative, relative alle concessioni e fiscali da parte dell’ANEEL, del CCEE o delle autorità fiscali federali o statali brasiliane.


Description
Un’interessante opportunità per acquisire un portafoglio eolico operativo da 30,24 MW nel nord-est del Brasile, composto da due parchi eolici pienamente operativi con ricavi garantiti da contratti a lungo termine e senza debiti. Il portafoglio beneficia di accordi di acquisto dell’energia (PPA) regolamentati che si estendono fino al 2031 e al 2032, garantendo un flusso di cassa prevedibile nel breve termine, pur mantenendo una vita economica significativa e un potenziale di crescita dopo la scadenza degli attuali contratti.
PUNTI SALIENTI DELL’INVESTIMENTO
PANORAMICA DEL PORTAFOGLIO
Il portafoglio è composto da due parchi eolici operativi, ciascuno con una potenza installata di 15,12 MW.
Complessivamente, si prevede che gli impianti generino circa 96,0 GWh all’anno.
FLUSSO DI CASSA CONTRATTUALE
Il portafoglio beneficia di ricavi garantiti a lungo termine grazie agli accordi di acquisto di energia (PPA) esistenti, il che offre visibilità sulla generazione di liquidità nel breve termine.
Questi beni generano un flusso di cassa netto annuo di circa 5,26 milioni di dollari USA al netto delle spese di gestione e manutenzione, dei costi operativi e delle imposte.
Una volta scaduti gli attuali contratti di acquisto di energia (PPA), si stima che gli impianti abbiano ancora circa 13 anni di vita economica, il che offre l’opportunità di generare ulteriore valore attraverso la rinegoziazione dei contratti, la vendita bilaterale di energia o strategie alternative di commercializzazione.
Flusso di cassa annuale stimato dopo la firma del PPA: circa 4,25 milioni di dollari USA
VISIBILITÀ DEI RICAVI CONTRATTUALI
Gli accordi di acquisto di energia (PPA) esistenti sono validi fino al 2031 e al 2032, garantendo un flusso di cassa prevedibile per tutta la durata del contratto.
SOSTANZIALE POTENZIALE DI RIALZO DOPO IL PPA
Rimangono circa 13 anni di vita economica residua oltre la scadenza degli attuali contratti di acquisto di energia (PPA), il che offre un potenziale significativo per il proseguimento delle attività e l’ottimizzazione dei ricavi.
OPPORTUNITÀ DI AFFARE
Il proprietario sta valutando la possibilità di vendere il proprio portafoglio di impianti eolici operativi a un investitore strategico o finanziario qualificato.
Operazione: acquisizione del 100% del portafoglio / delle società veicolo (SPV)
Attività: 2 parchi eolici operativi
Potenza installata: 30,24 MW
Produzione annua: ~96,0 GWh
Geografia: Brasile nord-orientale
Stato: pienamente operativo
Debito: zero
PPA: Contratto in vigore fino al 2031–2032
Flusso di cassa netto annuo previsto dal contratto: circa 5,26 milioni di dollari USA
Flusso di cassa annuale stimato dopo la PPA: circa 4,25 milioni di dollari USA
Ulteriori informazioni tecniche, legali, commerciali e finanziarie sono disponibili per le parti autorizzate previa firma di un accordo di riservatezza (NDA).
I dati in USD sono conversioni indicative basate su un cambio di circa 5,09 BRL per USD al 9 settembre 2026. I dati della fonte originale sono espressi in BRL; i dati tecnici e le caratteristiche del progetto sono riportati così come riportati nel materiale di riferimento.
Modello finanziario ipotetico: portafoglio eolico operativo da 30,24 MW (Brasile nord-orientale)
1. Ipotesi operative e commerciali di riferimento fondamentali
2. Profilo rappresentativo dei ricavi, dei costi operativi e di manutenzione e del flusso di cassa netto (prospetto di conto economico consolidato)
3. Prospetto indicativo dei flussi di cassa senza indebitamento (orizzonte temporale di 15 anni, 2027–2041)
4. Matrice indicativa di valutazione senza indebitamento (sensibilità del flusso di cassa attualizzato)
Basic Details
Target Price:
$ 55,000,000
Gross Revenue
$7,850,000
EBITDA
$5,260,000
Business ID:
L#20261148
Country
Brasile
Detail
Published on Ottobre 3, 2026 at 5:57 pm. Updated on Ottobre 3, 2026 at 5:57 pm