



- Home
- Energia rinnovabile - Fotovoltaico e sistemi di accumulo (BESS)
- Acquisizione di un portafoglio da 240 MW di impianti fotovoltaici + 1.179 MWh di energia solare ERCOT + BESS
Acquisizione di un portafoglio da 240 MW di impianti fotovoltaici + 1.179 MWh di energia solare ERCOT + BESS
© 2026 MergersCorp M&A International.
is a global brand operating through a number of professional firms and constituent entities located throughout the world to provide M&A Advisory and other client related professional services. The Member Firms are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit us on our website https://dev.cherrycoding.com/mergerscorp/disclaimer. MergersCorp M&A International is not a registered broker-dealer under the U.S. securities laws.
This website does not constitute an offer to sell, a solicitation of an offer to buy, or a recommendation of any security or any other product or service by MergersUS Inc. or any other third party regardless of whether such security, product or service is referenced in this website. Furthermore, nothing in this website is intended to provide tax, legal, or investment advice and nothing in this website should be construed as a recommendation to buy, sell, or hold any investment or security or to engage in any investment strategy or transaction.MergersCorp M&A International franchising program is not offered to individuals or entities located in the United States
The franchising program is offered by MergersUK Limited a UK Company with registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom
- Home
- Energia rinnovabile - Fotovoltaico e sistemi di accumulo (BESS)
- Acquisizione di un portafoglio da 240 MW di impianti fotovoltaici + 1.179 MWh di energia solare ERCOT + BESS
Acquisizione di un portafoglio da 240 MW di impianti fotovoltaici + 1.179 MWh di energia solare ERCOT + BESS

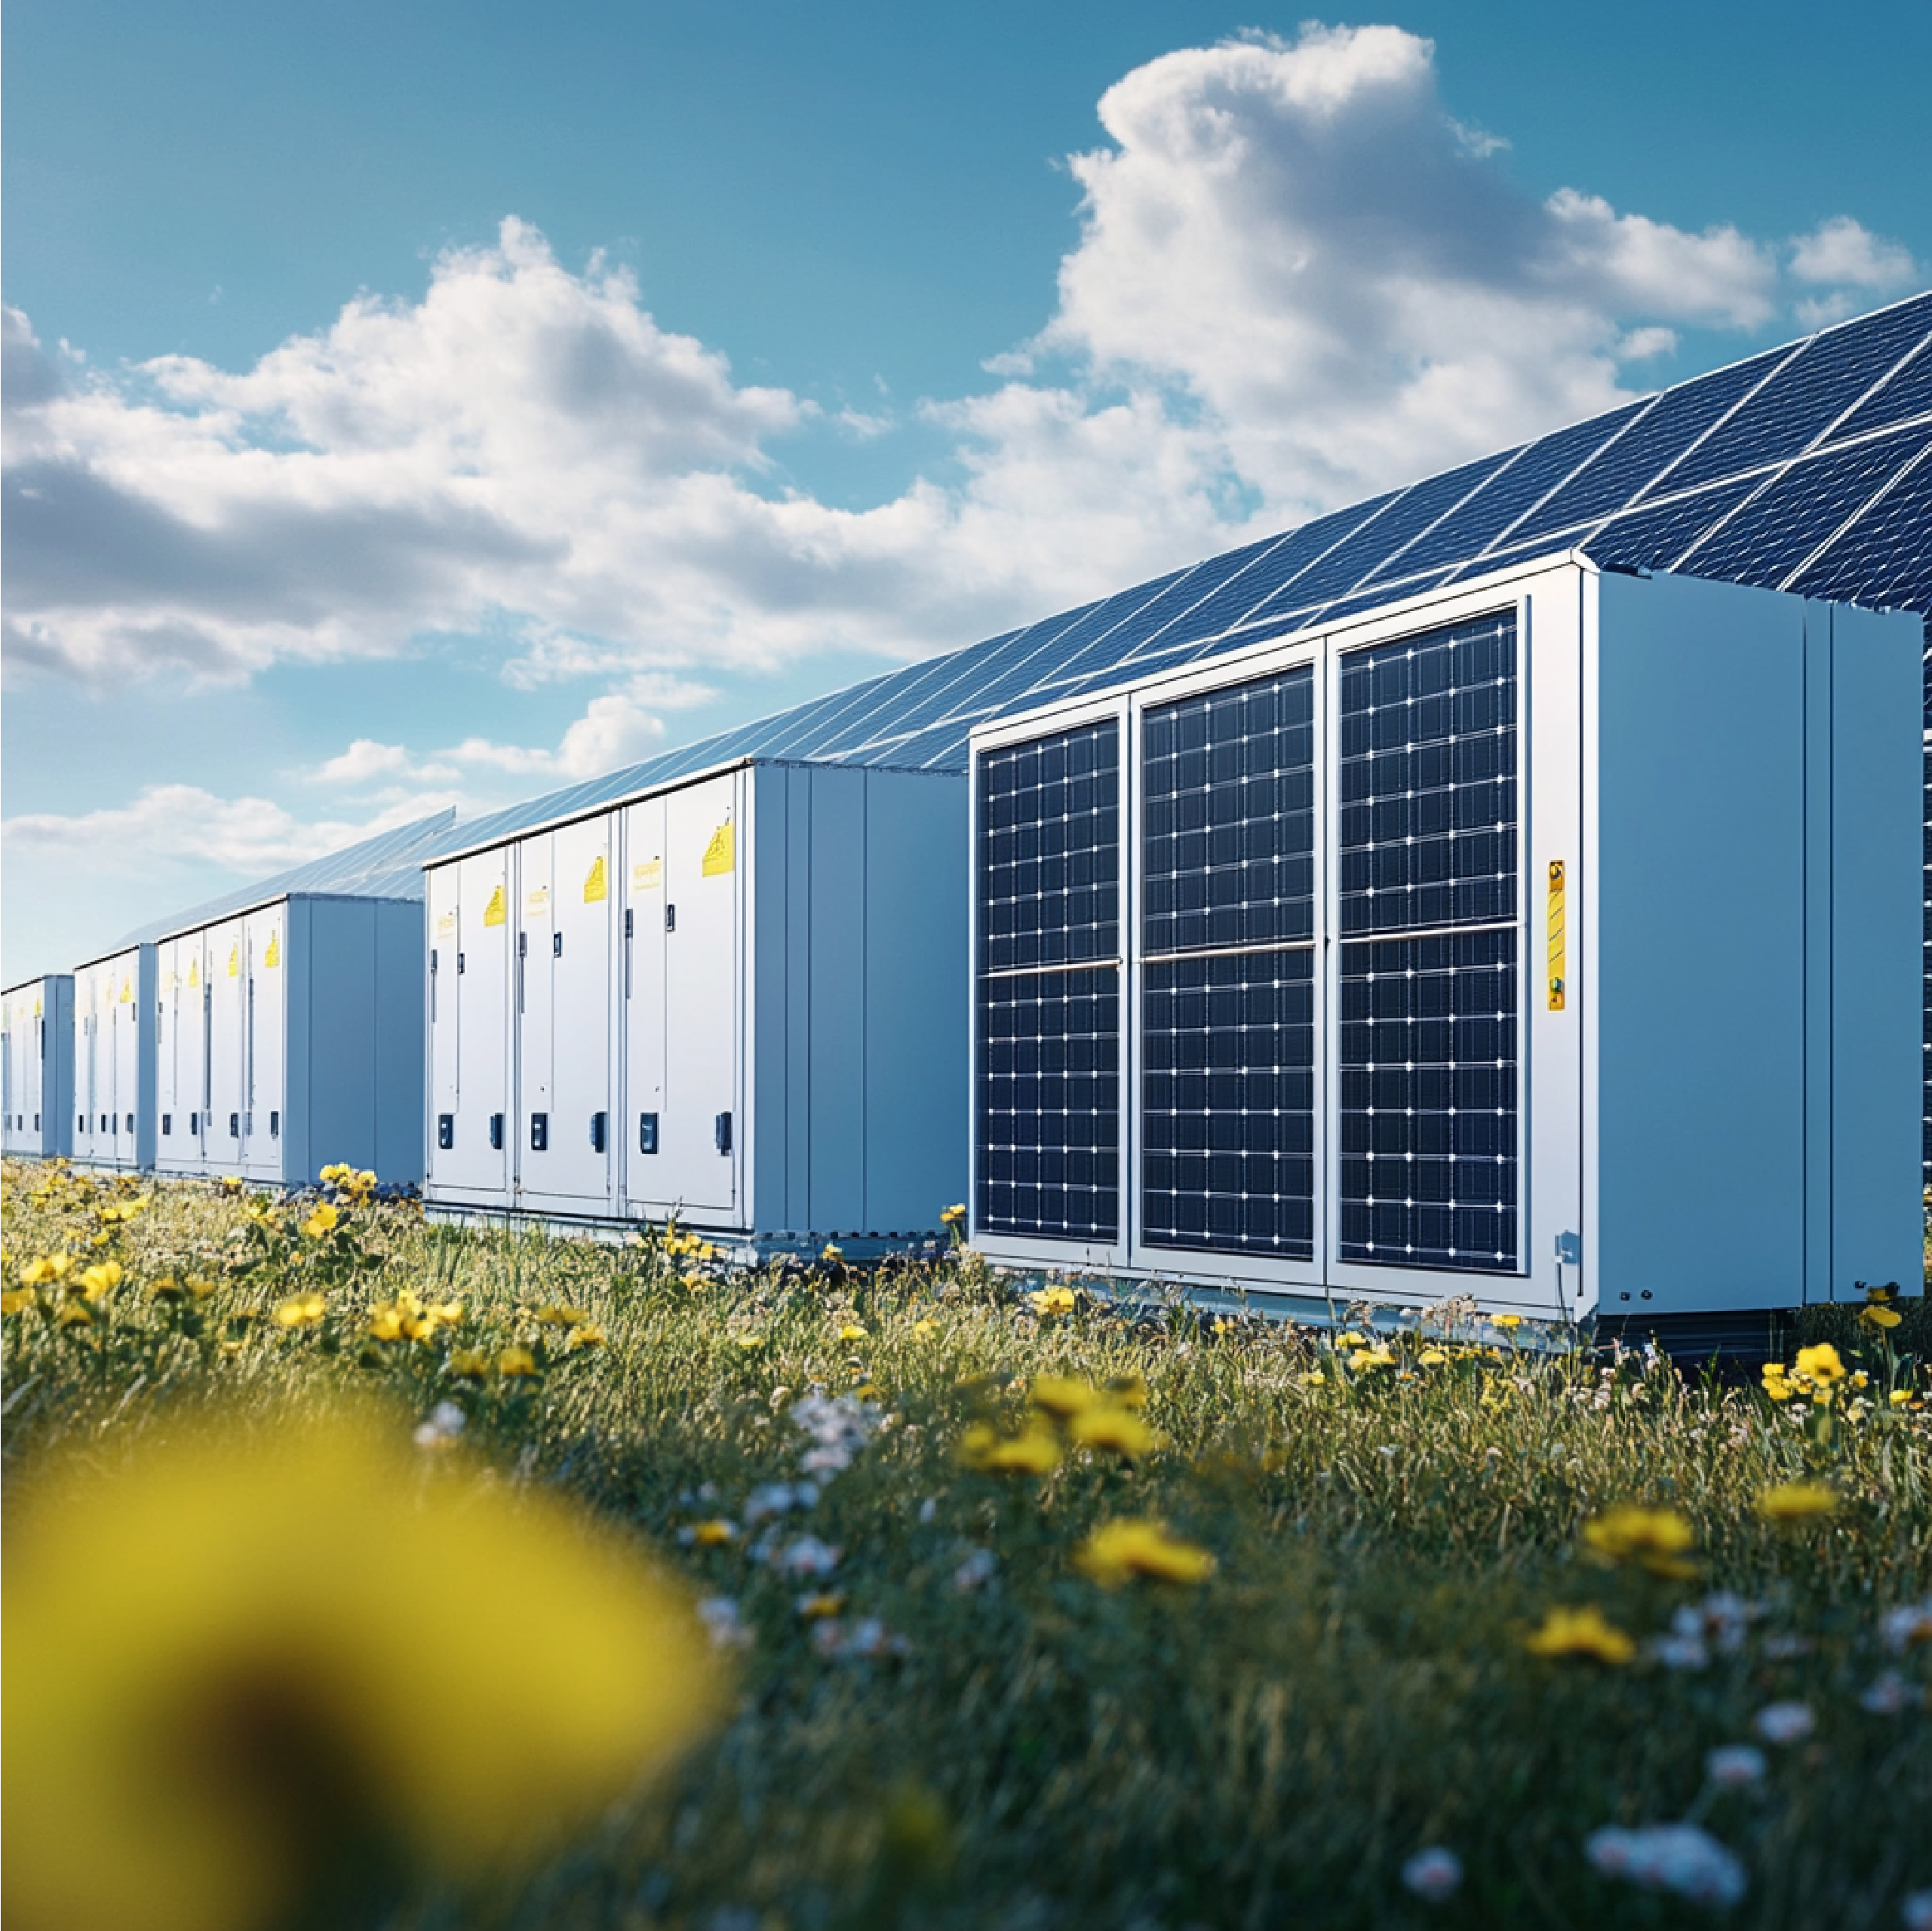
Principali indicatori relativi alle operazioni e alle valutazioni
| Sistema metrico | Specifiche |
| Ambito dell’operazione | Partecipazione azionaria del 100% |
| Operatore di rete / Operatore regionale | ERCOT (Ovest, Nord, Centro-Nord, Sud) |
| Capacità totale di generazione e stoccaggio | 240 MW di fotovoltaico / 1.178,8 MWh di BESS |
| Finestra COD di riferimento | 2° trimestre 2027 – 3° trimestre 2027 (piena operatività entro il 2028) |
| Base di determinazione del valore | 100.000 $ / MW di impianti fotovoltaici · 10.000 $ / MWh di sistemi di accumulo (BESS) |
| Valore implicito del fotovoltaico solare | 24,0 milioni di dollari (240 MW × 100.000 dollari/MW) |
| Valore implicito di stoccaggio | 11,8 milioni di dollari (1.178,8 MWh × 10.000 dollari/MWh) |
| Valore implicito del portafoglio | 35,8 milioni di dollari |
| Situazione relativa al credito d’imposta federale | Ammissibile al 100% all’ITC (con un’aliquota del 30%-40% nell’ambito dell’IRA) |
Prezzi
- 100.000 $/MW per il fotovoltaico · 10.000 $/MWh per i sistemi di accumulo (BESS)
- Valore PV: 24,0 milioni di dollari (240 MW × 100.000 dollari)
- Valore BESS: 11,8 milioni di dollari (1.179 MWh × 10.000 dollari)
- Totale implicito: 35,8 milioni di dollari
Ripartizione degli asset del portafoglio
| Progetto | Zona ERCOT | Capacità fotovoltaica (MW) | Capacità del BESS (MWh) | Sviluppo / Stato SGIA | Accumulo di crediti d’imposta | Obiettivo COD | Valore implicito |
| Posizione 1 | Ovest | — | 226.8 | Autorizzazione completa / Interconnessione in corso | 30% di ITC | 2° trimestre 2027 | 2,3 milioni di dollari |
| Posizione 2 | Nord | — | 380.0 | Autorizzazione completa / Interconnessione in corso | 30% di ITC | 3° trimestre 2027 | 3,8 milioni di dollari |
| Posizione 3 | Centro-Nord | 50 | 200.0 | SGIA completata | 30% di ITC + 10% di bonus EC | 2° trimestre 2027 | 7,0 milioni di dollari |
| Posizione 4 | Sud | 190 | 372.0 | SGIA completata | 30% di ITC + 10% di bonus EC | 3° trimestre 2027 | 22,7 milioni di dollari |
| TOTALE | ERCOT | 240 MW | 1.178,8 MWh | Fase avanzata / Interconnessione avanzata | Fino al 40% di ITC | 2027 | 35,8 milioni di dollari |
| Categoria | Voce di bilancio / Indicatore | Scenario negativo (scenario ribassista) | Scenario di base (sottoscrizione) | Prospettive positive (scenario rialzista) | Note / Metodologia |
| 1. Ambito del portafoglio e attività | Progetti totali | 4 Risorse | 4 Risorse | 4 Risorse | Luogo 1, Luogo 2, Luogo 3, Luogo 4 |
| Sede 1 (ERCOT Ovest) | — Fotovoltaico / 226,8 MWh | — Fotovoltaico / 226,8 MWh | — Fotovoltaico / 226,8 MWh | Autorizzazione completa · ITC del 30% · 2° trimestre 2027 · Valore: 2,3 milioni di dollari | |
| Sede 2 (ERCOT Nord) | — Fotovoltaico / 380,0 MWh | — Fotovoltaico / 380,0 MWh | — Fotovoltaico / 380,0 MWh | Autorizzazione completa · ITC al 30% · 3° trimestre 2027 · Valore: 3,8 milioni di dollari | |
| Sede 3 (ERCOT Centro-Nord) | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | 50 MW / 200,0 MWh | Contratto SGIA concluso · ITC del 40% (CE) · 2° trimestre 2027 · Valore: 7,0 milioni di dollari | |
| Sede 4 (ERCOT Sud) | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | 190 MW / 372,0 MWh | Contratto SGIA concluso · ITC del 40% (CE) · 3° trimestre 2027 · Valore: 22,7 milioni di dollari | |
| Capacità totale del portafoglio | 240 MW / 1.178,8 MWh | 240 MW / 1.178,8 MWh | 240 MW / 1.178,8 MWh | Durata del sistema BESS di 4 ore in tutte e 4 le sedi | |
| Finestra COD di riferimento | 2027-2028 | 2027-2028 | 2027-2028 | SGIA eseguiti per le sedi 3 e 4 (83% del valore) | |
| 2. Valutazione dello sviluppo | Base di calcolo dei prezzi del fotovoltaico (100.000 $/MW) | 24,0 milioni di dollari | 24,0 milioni di dollari | 24,0 milioni di dollari | 240 MW × 100.000 $/MW (Siti 3 e 4) |
| Base di calcolo dei prezzi BESS (10.000 $/MWh) | 11,8 milioni di dollari | 11,8 milioni di dollari | 11,8 milioni di dollari | 1.178,8 MWh × 10.000 $/MWh (sedi da 1 a 4) | |
| Prezzo di acquisto implicito | 35,8 milioni di dollari | 35,8 milioni di dollari | 35,8 milioni di dollari | Acquisizione del 100% delle quote societarie | |
| 3. Investimenti (CapEx) e finanziamenti del progetto | EPC chiavi in mano per investimenti in capitale (solare + BESS) | 475,1 milioni di dollari | 475,1 milioni di dollari | 460,0 milioni di dollari | Impianto fotovoltaico: 850 $/kWdc · BESS (4 h): 230 $/kWh |
| Allacciamento alla rete e costi indiretti | 57,9 milioni di dollari | 57,9 milioni di dollari | 54,2 milioni di dollari | Posti barca POI, linee di ormeggio, depositi cauzionali TSP | |
| Utilizzo complessivo dei fondi (CapEx + Sviluppo) | 568,8 milioni di dollari | 568,8 milioni di dollari | 550,0 milioni di dollari | Capitale totale necessario per l’entrata in funzione (COD) | |
| Proventi da Tax Equity (ITC) | 157,0 milioni di dollari | 191,6 milioni di dollari | 238,4 milioni di dollari | Orso: 30% di riferimento · Base: 36,6% · Toro: 46,6% | |
| Linea di credito per progetti senior | 285,0 milioni di dollari | 320,0 milioni di dollari | 335,0 milioni di dollari | Finanziamento a breve termine per la costruzione (gearing ~60%) | |
| Verifica del patrimonio netto dello sponsor | 126,8 milioni di dollari | 57,2 milioni di dollari | 31,6 milioni di dollari | Impegno patrimoniale netto richiesto allo sponsor | |
| 4. Fattori determinanti dello scenario | Revenue Stack di BESS ($/kW-anno) | 110 $ / kW-anno | 145 $ / kW-anno | 185 $ / kW-anno | Servizi ausiliari (ECRS/RRS) + Arbitraggio RT |
| Prezzo di acquisto dell’energia solare fotovoltaica ($/MWh) | 26,0 $ / MWh | 34,0 $ / MWh | 42,0 $ / MWh | Punto nodale vs. spazio in un data center in affitto | |
| Struttura degli accordi di acquisto commerciale | Commerciante Spot al 100% | 60% a tariffa fissa / 40% a prezzo di mercato | 80% contratto a termine / 20% spot | Firmata la lettera di intenti per un data center hyperscale | |
| Tasso di interesse complessivo sul debito senior | 7,25% (SOFR + 250 punti base) | 6,50% (SOFR + 200 punti base) | 5,75% (SOFR + 165 punti base) | Ammortamento progressivo su 18 anni | |
| 5. Risultati operativi | Ricavi netti medi annui (Anni 1–5) | 58,2 milioni di dollari | 79,6 milioni di dollari | 104,2 milioni di dollari | Produzione complessiva delle sedi da 1 a 4 |
| EBITDA medio annuo (anni 1–5) | 46,5 milioni di dollari | 66,8 milioni di dollari | 89,5 milioni di dollari | Al netto delle spese di gestione e manutenzione, dei canoni di locazione dei terreni, delle assicurazioni e delle tasse immobiliari | |
| DSCR medio del portafoglio | 1.28x | 1,48x | 1,82x | Coefficiente minimo richiesto: 1,20x–1,30x | |
| 6. Indicatori di reso | Tasso di rendimento interno (IRR) del progetto senza indebitamento (25 anni) | 8.4% | 11.8% | 15.6% | Rendimento totale del progetto al lordo dell’effetto leva |
| Tasso di rendimento interno (IRR) del capitale proprio con leva finanziaria (detenzione fino alla scadenza) | 11.2% | 17.4% | 24.8% | Rendimento del capitale investito nello sponsor in 25 anni | |
| Tasso di rendimento interno (IRR) del capitale proprio con leva finanziaria (uscita a COD+7) | 12.8% | 19.6% | 27.5% | Uscita dal mercato secondario dopo 7 anni | |
| Moltiplicatore del capitale proprio (MoIC a COD+7) | 1,75x | 2,45x | 3,35x | Moltiplicatore sul capitale proprio investito dallo sponsor | |
| Valore attuale netto (NPV) del capitale proprio con un tasso di sconto del 10% | 18,5 milioni di dollari | 74,2 milioni di dollari | 142,8 milioni di dollari | Valore attuale netto delle distribuzioni dello sponsor | |
| Periodo di recupero dell’investimento dello sponsor | 4,8 anni | 2,2 anni | 1,4 anni | Punto di pareggio sul versamento iniziale di capitale proprio | |
| 7. Flusso di cassa verso il capitale proprio su 10 anni | Anno 0 / Lavori di costruzione (2026/27) | (126,8 milioni di dollari) | (57,2 milioni di dollari) | (31,6 milioni di dollari) | Prelievo iniziale dal patrimonio netto dello sponsor |
| (Profilo FCFE dello scenario di base) | Anno 1 / 2027 (COD) | 15,8 milioni di dollari | 23,0 milioni di dollari | 32,4 milioni di dollari | EBITDA al netto del servizio del debito e delle preferenze fiscali |
| Anno 2 / 2028 | 22,4 milioni di dollari | 31,5 milioni di dollari | 44,1 milioni di dollari | Run-rate operativo su base annua | |
| Anno 3 / 2029 | 24,1 milioni di dollari | 33,5 milioni di dollari | 46,8 milioni di dollari | Lo sponsor raggiunge un flusso di cassa positivo cumulativo | |
| Anno 4 / 2030 | 25,5 milioni di dollari | 35,1 milioni di dollari | 48,9 milioni di dollari | Fase operativa stabile | |
| Anno 5 / 2031 | 26,8 milioni di dollari | 36,4 milioni di dollari | 50,7 milioni di dollari | Fase operativa stabile | |
| Anno 6 / 2032 | 29,0 milioni di dollari | 39,3 milioni di dollari | 54,2 milioni di dollari | Soglia minima di rendimento più bassa per le azioni privilegiate post-flip | |
| 7° anno / 2033 (Potenziamento della batteria) | 24,5 milioni di dollari | 36,7 milioni di dollari | 52,0 milioni di dollari | Include 4,5 milioni di dollari di CapEx per l’ampliamento della rete cellulare | |
| Anno 8 / 2034 | 31,2 milioni di dollari | 42,5 milioni di dollari | 58,1 milioni di dollari | Ripristino della capacità dopo l’aumento | |
| Anno 9 / 2035 | 32,4 milioni di dollari | 43,9 milioni di dollari | 60,0 milioni di dollari | Flussi di cassa contrattuali ad alto margine | |
| Anno 10 / 2036 | 33,6 milioni di dollari | 45,4 milioni di dollari | 62,1 milioni di dollari | FCFE cumulativo dello scenario di base: 367,3 milioni di dollari |
Informazioni riservate e puramente indicative: questo modello finanziario e le proiezioni allegate sono forniti esclusivamente a scopo illustrativo e per una discussione preliminare. Le ipotesi, le stime, i flussi di cassa e gli indicatori di rendimento (compresi l’IRR e il periodo di recupero dell’investimento) qui contenuti sono dichiarazioni previsionali basate su condizioni di mercato teoriche, benchmark standard del settore e dati preliminari. Non costituiscono un’offerta di acquisto o vendita di titoli, una valutazione vincolante, una consulenza di investimento né un impegno di finanziamento.
I risultati operativi e finanziari effettivi potrebbero differire in modo sostanziale a causa di fluttuazioni di mercato, modifiche normative, passività ambientali, termini degli accordi di acquisto (ad esempio, le trattative sui PPA con Hydro-Québec) e costi imprevisti legati al riavvio o alla manutenzione degli impianti. I potenziali investitori, finanziatori e acquirenti strategici devono effettuare una propria due diligence tecnica, legale, ambientale e finanziaria indipendente prima di concludere qualsiasi operazione vincolante.


Description
Principali indicatori relativi alle operazioni e alle valutazioni
Prezzi
Ripartizione degli asset del portafoglio
Informazioni riservate e puramente indicative: questo modello finanziario e le proiezioni allegate sono forniti esclusivamente a scopo illustrativo e per una discussione preliminare. Le ipotesi, le stime, i flussi di cassa e gli indicatori di rendimento (compresi l’IRR e il periodo di recupero dell’investimento) qui contenuti sono dichiarazioni previsionali basate su condizioni di mercato teoriche, benchmark standard del settore e dati preliminari. Non costituiscono un’offerta di acquisto o vendita di titoli, una valutazione vincolante, una consulenza di investimento né un impegno di finanziamento.
I risultati operativi e finanziari effettivi potrebbero differire in modo sostanziale a causa di fluttuazioni di mercato, modifiche normative, passività ambientali, termini degli accordi di acquisto (ad esempio, le trattative sui PPA con Hydro-Québec) e costi imprevisti legati al riavvio o alla manutenzione degli impianti. I potenziali investitori, finanziatori e acquirenti strategici devono effettuare una propria due diligence tecnica, legale, ambientale e finanziaria indipendente prima di concludere qualsiasi operazione vincolante.
Basic Details
Target Price:
$ 35,800,000
Gross Revenue
$32,400,000
EBITDA
$23,000,000
Business ID:
L#20261136
Country
Stati Uniti
State:
Texas
Detail
Published on Ottobre 3, 2026 at 6:03 pm. Updated on Ottobre 3, 2026 at 6:03 pm