web analytics
$8,955,000$16,632,000/EBITDA

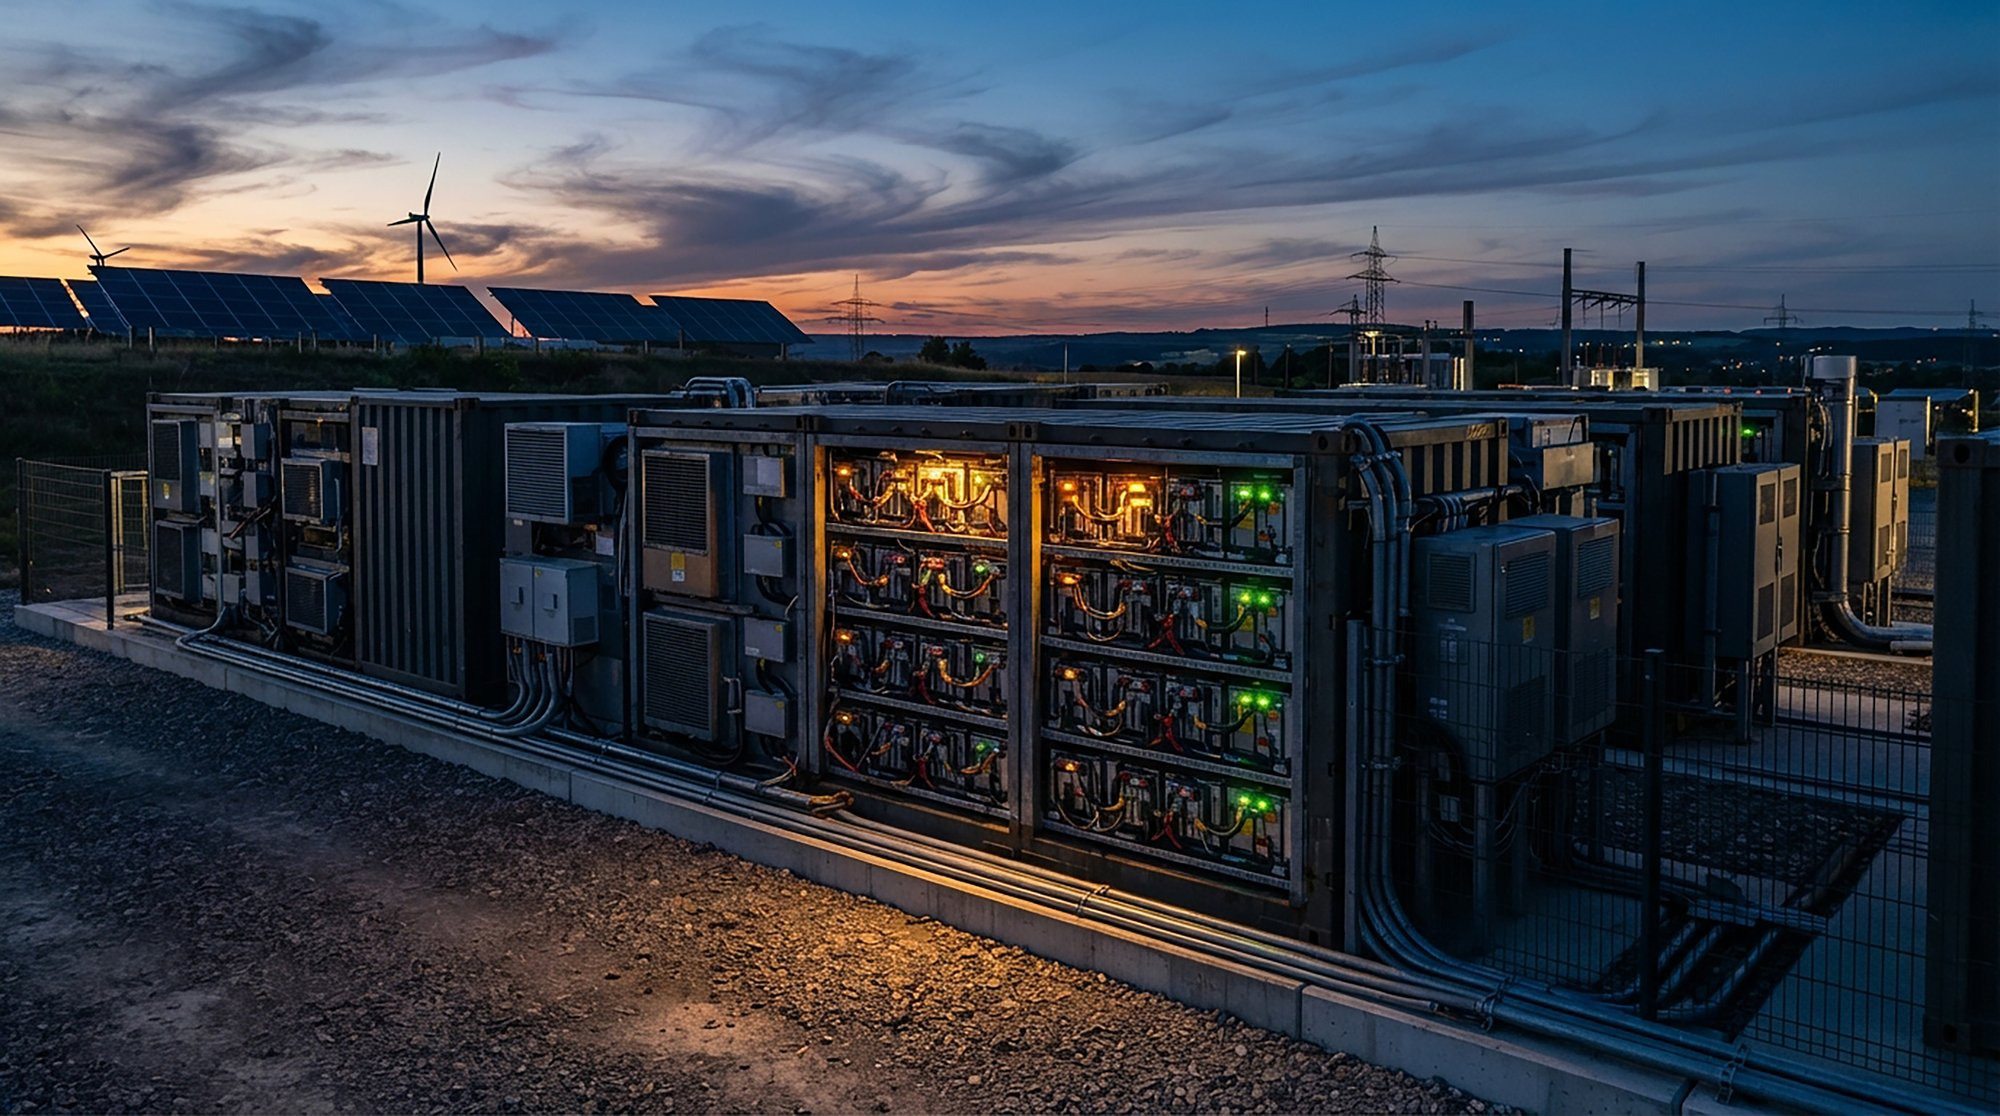
Un’opportunità di sviluppo di un sistema di accumulo energetico a batteria (BESS) su scala industriale a Oristano, in Sardegna). Il progetto punta a una potenza nominale di 199 MW su un terreno di 7,5 ettari situato a soli 0,1 ...

$8,955,000$16,632,000/EBITDA
$16,632,000
property

Sistema italiano di accumulo di energia in batterie (BESS) da 199 MW

EBITDA

$16,632,000

Gross

$16,915,000

Price

$8,955,000

Oristano in vendita

Un’opportunità di sviluppo di un sistema di accumulo energetico a batteria (BESS) su scala industriale a Oristano, in Sardegna). Il progetto punta a una potenza nominale di 199 MW su un terreno di 7,5 ettari situato a soli 0,1 km da una sottostazione elettrica Terna da 220 kV già esistente. La proposta delinea un percorso di acquisizione fino allo stato “Ready-to-Build” (RTB) tramite un trasferimento del 100% delle quote della società veicolo (SPV), supportato da un’autorizzazione di connessione alla rete (PTO) già approvata e da un iter diautorizzazione unica (AU ) in corso, con un tempo di realizzazione stimato di 18 mesi.

Panoramica del progetto

  • Superficie totale del terreno: 7,5 ettari (ha)
  • Superficie utile netta: ~4,9 ha (2,6 ha soggetti a restrizioni per elevato rischio idraulico Hi4; inutilizzabili per i container BESS ma compatibili con la disposizione delle strutture ausiliarie)
  • Collegamento alla rete: sottostazione elettrica Terna da 220 kV già esistente (SSE Fenosu), situata a circa 0,1 km di distanza
  • Stato della rete: connessione accettata e PTO confermato; costi di connessione pagati
  • Stato della procedura autorizzativa: fase di presentazione della domanda diAutorizzazione Unica (AU)
  • Tempi stimati per l’ottenimento delle autorizzazioni: 18 mesi per raggiungere lo stato “Ready-to-Build” (RTB)

Struttura dell’operazione e condizioni di acquisizione

L’operazione è strutturata come un accordo di sviluppo a tappe che porterà all’acquisizione del 100% del capitale della SPV al raggiungimento della fase “Ready-to-Build” (RTB):
Acconto iniziale (Tappa 1): acconto del 15% sul totale della commissione di sviluppo da versare alla firma del contratto (6.750 €/MW), che comporta un impegno sulle azioni della SPV
  • Rimborsi: l’acquirente rimborsa al costruttore le spese sostenute per la caparra sul terreno e l’accettazione dello STMG.
  • Supporto e garanzie AU: l’acquirente deve fornire garanzie finanziarie che attestino la disponibilità dei fondi necessari per la costruzione dell’impianto, come richiesto per l’emissione dell’AU.
  • Pagamento finale di chiusura (Fase 2 – RTB): acquisizione del 100% del capitale della SPV al momento dell’emissione delle AU, a copertura del restante 85% della commissione di sviluppo (38.250 €/MW).
  • Obblighi dell’acquirente esclusi: l’acquirente si fa carico direttamente del costo residuo di acquisto del terreno e del saldo delle spese di allacciamento alla rete di STMG.

Modello finanziario (ripartizione delle spese in conto capitale per acquisizioni e sviluppo)

Articolo Tariffa unitaria Base / Formula Impegno totale (€) Note
Commissione di successo per lo sviluppatore – Acconto (15%) 6.750 € / MW
199 MW × 15%
1.343.250 €
Da pagare alla firma del contratto
Commissione di successo per gli sviluppatori – RTB (85%) 38.250 € / MW
199 MW × 85%
7.611.750 €
Da pagare al momento dell’approvazione da parte di AU (trasferimento chiavi in mano)
Corrispettivo totale per l’acquisizione della SPV 45.000 € / MW 199 MW 8.955.000 € Commissione totale per le operazioni di fusione e acquisizione (M&A) a favore del promotore immobiliare
Considerazioni sull’acquisto di terreni
100.000 € / ha
7,5 ha
750.000 €
Al netto del rimborso del deposito iniziale versato dal promotore
Rimborso della quota di allacciamento STMG e saldo finale Al costo
Pass-through
Da definire
Pagato l’acconto iniziale per l’STMG; saldo da versare secondo quanto previsto da Terna per l’STMG
Rimborso della caparra per il terreno Al costo
Pass-through
Da definire
Il pagamento anticipato versato dal promotore immobiliare deve essere rimborsato
Spesa totale in conto capitale prima della costruzione (base) — Capitale proprio della SPV + Terreno 9.705.000 € Esclusi il saldo STMG e le commissioni di finanziamento

4. Principali vincoli e fattibilità tecnica

  • Rischio idraulico (PAI): un’area di 2,6 ha è classificata come Hi4 (alto rischio idraulico). I restanti 4,9 ettari offrono spazio sufficiente per l’installazione del sistema BESS containerizzato da 199 MW.
  • Servitù di alta tensione: il lotto è attraversato da tre linee ad alta tensione a causa della sua immediata vicinanza (100 m) alla sottostazione di Terna. Le riserve di terreno situate direttamente sotto i conduttori serviranno come vie di accesso, corridoi per il passaggio sotterraneo delle linee e aree di manovra, in conformità con le linee guida dei Vigili del Fuoco (VVF).
  • Zone cuscinetto idrauliche: il canale di bonifica di Spinarba attraversa il terreno; la sua zona cuscinetto regolamentata ricade interamente all’interno dell’area preesistente del progetto Hi4 e non comporta alcuna restrizione aggiuntiva.
Voce di bilancio Anno 1 Anno 2 Anno 3 Quarta elementare 5° anno Note / Driver
Potenza installata (MW)
199
199
199
199
199
Piena operatività commerciale
Capacità / Disponibilità / Ricavi 9.950 € 9.950 € 9.950 € 9.950 € 9.950 € 50.000 €/MW come soglia minima contrattuale / MACSE-CM
Arbitraggio e ricavi di bilanciamento (MSD/MGP) 6.965 € 6,825 € 6.690 € 6.555 € 6,425 € Differenziali netti al netto dell’efficienza del ciclo e del degrado
Ricavi lordi totali 16,915 € 16.775 € 16.640 € 16,505 € 16,375 € Media di base: circa 85.000 €/MW/anno
Manutenzione e gestione fisse e programmate (1.393 €) (1,421 €) (1.449 €) (1.478 €) (1.508 €) Contratto di assistenza a lungo termine (LTSA)
Assicurazioni e gestione patrimoniale (696 €) (710 €) (724 €) (739 €) (754 €) Conformità in materia di proprietà, responsabilità e SPV
Potenziamento delle batterie e impianti ausiliari (1.194 €) (1.218 €) (1.242 €) (1,267 €) (1.292 €) Accantonamenti per il deterioramento
Costi operativi totali (OpEx) (3.283 €) (3.349 €) (3.415 €) (3.484 €) (3.554 €) Aumentato al 2,0% all’anno
EBITDA del progetto 13,632 € 13,426 € 13,225 € 13,021 € 12,821 € Generazione di flussi di cassa operativi in condizioni di equilibrio
Margine EBITDA (%) 80,6% 80,0% 79,5% 78,9% 78,3% Profilo tipico di un sistema BESS su scala industriale

Dichiarazione di non responsabilità e note legali

Riservatezza e non divulgazione
Questo documento, insieme a eventuali presentazioni, analisi finanziarie, appendici o comunicazioni allegate (collettivamente, le “Informazioni”), è riservato ed è stato redatto esclusivamente a scopo informativo e di valutazione. Le Informazioni sono destinate esclusivamente al destinatario e non possono essere copiate, riprodotte, distribuite, riassunte o trasmesse a nessun altro, né in tutto né in parte, senza previo consenso scritto. Accettando questo materiale, il destinatario si impegna a mantenere riservate tutte le informazioni qui contenute.
Nessuna offerta né impegno
Le Informazioni non costituiscono, né devono essere interpretate come, un’offerta di vendita, una sollecitazione di un’offerta di acquisto o una raccomandazione ad acquisire titoli, quote in società a scopo speciale (SPV), attività di progetto o strumenti finanziari. Nulla di quanto contenuto nel presente documento potrà costituire la base di, né essere invocato in relazione a, alcun contratto, operazione vincolante o impegno di investimento. Qualsiasi accordo vincolante sarà regolato esclusivamente dalla documentazione definitiva dell’operazione negoziata, concordata e sottoscritta tra le parti interessate.
Natura delle proiezioni finanziarie e delle dichiarazioni previsionali
Tutti i dati pro forma, i parametri operativi, le stime, le previsioni sui ricavi di mercato (compresi i compensi per la capacità, l’arbitraggio e i servizi ausiliari), gli accantonamenti per le spese operative e le proiezioni sul tasso di rendimento interno (IRR) qui contenuti rappresentano dichiarazioni previsionali. Queste proiezioni sono puramente indicative e si basano su ipotesi soggettive, stime tecniche, contesti normativi vigenti e condizioni di mercato intrinsecamente incerte. I risultati effettivi, le prestazioni operative e i rendimenti finanziari potrebbero differire in modo sostanziale da quelli espressi o impliciti a causa di numerosi fattori, tra cui, a titolo esemplificativo ma non esaustivo:
  • Le fluttuazioni dei prezzi sul mercato dell’energia elettrica, degli spread day-ahead e della remunerazione dei servizi ausiliari;
  • Cambiamenti nelle politiche energetiche nazionali o europee, nelle aste di approvvigionamento (ad es. MACSE, Mercato della Capacità) e nelle normative sulle tariffe di rete;
  • Ritardi nelle autorizzazioni, condizioni ambientali o modifiche imposte durante la procedura diAutorizzazione Unica (AU);
  • Variazioni nei costi di costruzione, nei tempi di consegna della catena di approvvigionamento, nei prezzi delle celle delle batterie e nei tassi di interesse e di finanziamento del debito;
  • Fattori operativi di natura fisica, quali il deterioramento delle apparecchiature, le limitazioni di potenza imposte dalla rete o le modifiche alle interconnessioni da parte del gestore della rete di trasmissione (Terna).
Nessuna dichiarazione o garanzia / Due diligence indipendente
Il promotore, i suoi consulenti, le sue affiliate, i suoi amministratori o i suoi rappresentanti non rilasciano alcuna dichiarazione, garanzia o impegno, espresso o implicito, in merito all’accuratezza, alla completezza o alla ragionevolezza delle Informazioni. Il destinatario deve effettuare una propria due diligence indipendente dal punto di vista tecnico, ambientale, legale, finanziario e fiscale. Si consiglia al destinatario di consultare i propri consulenti legali, normativi e finanziari prima di stipulare qualsiasi accordo o di assumersi qualsiasi obbligo finanziario.

  • brand 1
  • brand 1
  • brand 1
  • brand 1
  • brand 1