web analytics
Contact M&A Advisor


    926 MW / 1,85 GWh di sistemi di accumulo BESS ERCOT + 324 MW di portafoglio fotovoltaico

    Description

    L#20261137

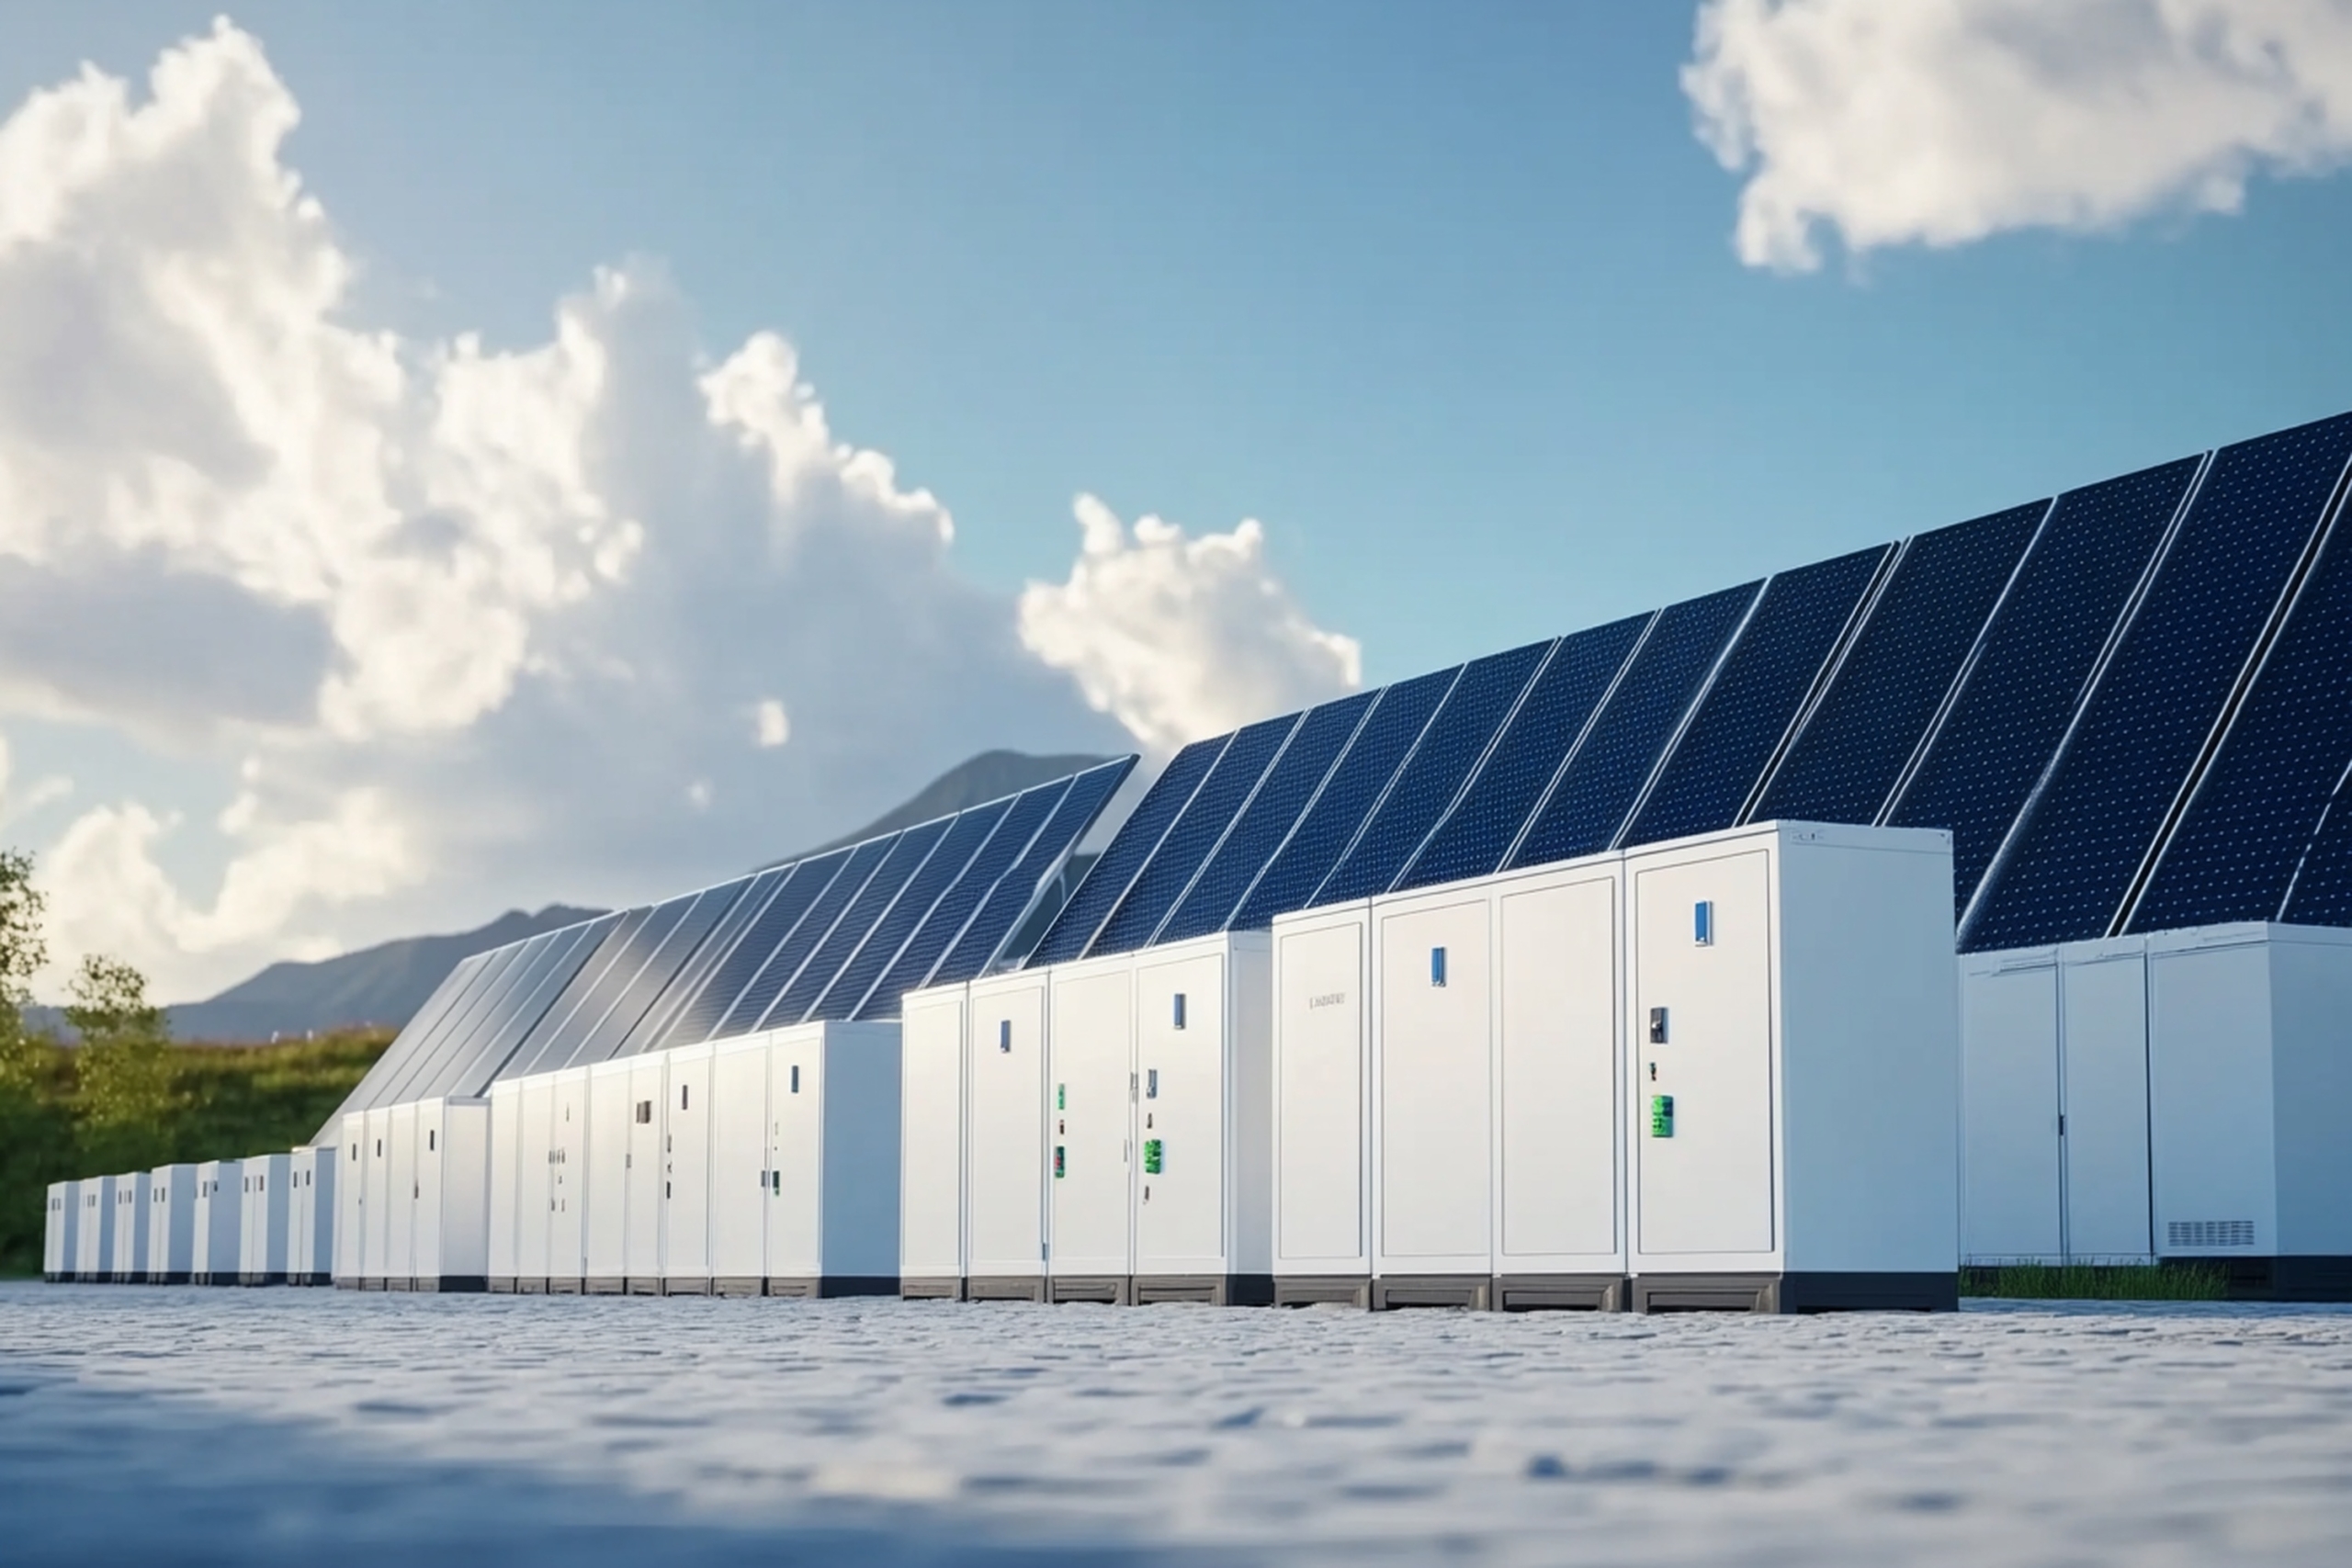
    Questa operazione offre l’opportunità di acquisire una partecipazione azionaria del 100% in un portafoglio diversificato composto da sette progetti di sistemi di accumulo di energia a batteria (BESS) su scala industriale e da impianti fotovoltaici co-localizzati, situati nelle principali zone di carico dell’ERCOT in Texas.

    Il portafoglio comprende  925,7 MW  della potenza nominale del BESS,  1.851,3 MWh (~1,85 GWh)  di sistemi di accumulo di energia standardizzati della durata di 2 ore, e  324,0 MW  della produzione fotovoltaica in loco. Con data di entrata in esercizio commerciale (COD) prevista in  2027-2028, gli asset offrono un’esposizione diretta all’arbitraggio energetico e ai servizi ausiliari di rete nell’ERCOT, con flussi di cassa cumulativi stimati al lordo delle imposte superiori a  1,0 miliardi di dollari USA.
    

    2. Panoramica del portafoglio (sedi da 1 a 7)

    Identificativo del progetto Zona ERCOT Valutazione BESS (MW) Capacità di accumulo (MWh) Energia solare fotovoltaica (MW) Stato del credito d’imposta (IRA) Obiettivo COD
    Sede 1 (Sede principale) Centro-Nord 141.4 282.8 — 30% di ITC + 10% di bonus EC (40% in totale) 2° trimestre 2027
    Posizione 2 Ovest 113.4 226.8 — 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
    Posizione 3 Est 157.1 314.2 — 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
    Posizione 4 Nord 190.0 380.0 — 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
    Posizione 5 Centro-Sud 82.0 164.0 84.0 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
    Posizione 6 Centro-Nord 51.7 103.5 50.0 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
    Posizione 7 Sud 190.0 380.0 190.0 ITC di riferimento previsto dalla legge del 30% 2027-2028
    Portafoglio totale In tutta l’area ERCOT ~925,7 MW ~1.851,3 MWh 324,0 MW 6 su 7 hanno diritto al credito d’imposta ITC del 40% 2027-2028

    3. Punti salienti degli investimenti

    • Stato di avanzamento dello sviluppo: è stato assicurato il controllo a lungo termine dei terreni su tutti gli asset, con durate medie dei contratti di locazione superiori a 30 anni. Sono stati completati gli studi ambientali (ESA Fase I, idrologia, zone umide) e le perizie tecniche di terze parti. Gli studi di interconnessione stanno procedendo nella coda dell’ERCOT, con l’impianto principale (Sito 1) che ha già firmato il proprio accordo di interconnessione (SGIA).
    • Incentivi fiscali significativi (IRA): Tutti i progetti hanno diritto al credito d’imposta sugli investimenti (ITC) del 30% previsto dalla legge. Sei dei sette progetti hanno diritto a un bonus aggiuntivo del 10% nell’ambito dell’Energy Community, raggiungendo così un ITC totale del 40% che riduce notevolmente i requisiti di capitale proprio netto richiesti ai promotori.
    • Posizionamento strategico nell’ERCOT: gli asset sono situati nei punti in cui si prevedono colli di bottiglia nella rete di trasmissione e nei centri a forte crescita della domanda in tutto il Texas settentrionale, centro-settentrionale, occidentale, orientale e meridionale, sfruttando i differenziali di prezzo e la volatilità.
    • Portafoglio commerciale diversificato: i ricavi sono distribuiti in modo equilibrato tra l’arbitraggio sul mercato in tempo reale (46%), l’arbitraggio sul mercato day-ahead (20%), la regolazione della frequenza in aumento (14%), la regolazione della frequenza in diminuzione (14%) e altri servizi ausiliari (12%).
    • Continuità del promotore “chiavi in mano”: il promotore attuale è disponibile a fornire supporto per la realizzazione del progetto, il disbrigo delle restanti pratiche autorizzative e l’esecuzione del contratto EPC fino all’entrata in esercizio commerciale.

    4. Previsioni finanziarie: analisi basata su 3 scenari

    Metrica finanziaria Scenario negativo (scenario ribassista) Scenario di base (sottoscrizione) Prospettive positive (scenario rialzista)
    Piattaforma di ricavi BESS 105 $ / kW-anno 140 $ / kW-anno 175 $ / kW-anno
    Prezzo di acquisto dell’energia solare fotovoltaica 26,00 $ / MWh 34,00 $ / MWh 42,00 $ / MWh
    CapEx totale del portafoglio rispetto al COD 738,0 milioni di dollari 738,0 milioni di dollari 715,0 milioni di dollari
    Finanziamento tramite crediti d’imposta (ITC) 195,0 milioni di dollari 262,5 milioni di dollari 326,5 milioni di dollari
    Linea di credito per progetti senior 380,0 milioni di dollari 415,0 milioni di dollari 435,0 milioni di dollari
    Capitale netto richiesto dallo sponsor 163,0 milioni di dollari 60,5 milioni di dollari 35,0 milioni di dollari
    EBITDA medio annuo (anni 1–5) 89,2 milioni di dollari 126,5 milioni di dollari 163,8 milioni di dollari
    Flusso di cassa al lordo delle imposte su 10 anni 845,0 milioni di dollari 1.265,0 milioni di dollari 1.680,0 milioni di dollari
    DSCR medio del portafoglio 1,26x 1,48x 1,84x
    Tasso di rendimento interno (IRR) del progetto senza indebitamento (25 anni) 8.2% 11.6% 15.4%
    Tasso di rendimento interno (IRR) del capitale proprio con leva finanziaria (orizzonte di 25 anni) 11.4% 17.6% 25.2%
    Tasso di rendimento interno (IRR) del capitale proprio con leva finanziaria (uscita a COD+7) 12.9% 19.8% 28.1%
    Moltiplicatore del capitale proprio (MoIC a COD+7) 1,72x 2,48x 3,42x

    5. Previsione del flusso di cassa annuale su 10 anni (scenario di base)

    Anno Entrate OpEx EBITDA Debito senior FCFE Flusso di cassa cumulativo al lordo delle imposte
    2027 (COD)
    134,5 milioni di dollari
    (24,8 milioni di dollari)
    109,7 milioni di dollari
    (38,6 milioni di dollari)
    63,1 milioni di dollari
    109,7 milioni di dollari
    2028
    154,5 milioni di dollari
    (28,0 milioni di dollari)
    126,5 milioni di dollari
    (38,6 milioni di dollari)
    79,9 milioni di dollari
    236,2 milioni di dollari
    2029
    157,6 milioni di dollari
    (28,6 milioni di dollari)
    129,0 milioni di dollari
    (38,6 milioni di dollari)
    82,4 milioni di dollari
    365,2 milioni di dollari
    2030
    160,7 milioni di dollari
    (29,1 milioni di dollari)
    131,6 milioni di dollari
    (38,6 milioni di dollari)
    85,0 milioni di dollari
    496,8 milioni di dollari
    2032
    167,2 milioni di dollari
    (30,3 milioni di dollari)
    136,9 milioni di dollari
    (38,6 milioni di dollari)
    92,8 milioni di dollari
    767,9 milioni di dollari
    2034
    174,0 milioni di dollari
    (31,5 milioni di dollari)
    142,5 milioni di dollari
    (38,6 milioni di dollari)
    99,4 milioni di dollari
    1.040,5 milioni di dollari
    2036
    181,0 milioni di dollari
    (32,8 milioni di dollari)
    148,2 milioni di dollari
    (38,6 milioni di dollari)
    105,1 milioni di dollari
    1.334,0 milioni di dollari

    Solo a scopo informativo e di valutazione preliminare. La presente sintesi è fornita esclusivamente a scopo informativo e di valutazione preliminare e non costituisce un’offerta di vendita, una sollecitazione all’acquisto né una raccomandazione a concludere alcuna operazione o ad acquistare titoli, beni immobili o altre attività. Qualsiasi operazione sarà soggetta alla negoziazione e alla stipula di documentazione definitiva e giuridicamente vincolante.

    Dichiarazioni e previsioni relative al futuro

    Qualsiasi proiezione finanziaria, stima, parametro di riferimento, intervallo di ricavi o previsione dell’EBITDA qui contenuti costituisce una dichiarazione previsionale basata su ipotesi attuali relative al settore, sulle condizioni di mercato e su modelli operativi ipotetici. Tali dichiarazioni comportano rischi, incertezze e ipotesi significativi, tra cui, a titolo esemplificativo ma non esaustivo:

    • Le fluttuazioni nei mercati energetici locali e nazionali, le tariffe regolamentate e le norme di interconnessione delle aziende di servizi pubblici.

    • Variazioni nei tempi di costruzione, nella disponibilità della catena di approvvigionamento e nei costi di investimento per progetti modulari, “powered-shell” o “chiavi in mano”.

    • Evoluzione della domanda, dinamiche dei prezzi e tassi di sfitto nei settori dei data center, dell’IA/HPC e delle infrastrutture cloud.

    • Fattori macroeconomici, tra cui i tassi di interesse, la normativa fiscale e le condizioni generali dei mercati finanziari.

    I risultati operativi e finanziari effettivi potrebbero differire in modo sostanziale da quelli espressi o impliciti in queste proiezioni. I rendimenti passati e gli scenari illustrativi non costituiscono una garanzia di rendimenti futuri.

    Due diligence e verifica indipendenti: né il venditore, né l’agente immobiliare, né i consulenti, né le rispettive affiliate, i dirigenti o i rappresentanti rilasciano alcuna dichiarazione o garanzia, espressa o implicita, in merito all’accuratezza, alla completezza o all’affidabilità delle informazioni qui fornite (tra cui la disponibilità dei servizi pubblici, la destinazione d’uso, le condizioni ambientali, la superficie del terreno o le specifiche delle attrezzature).

    I potenziali acquirenti, investitori e promotori immobiliari sono gli unici responsabili di svolgere autonomamente le proprie verifiche di due diligence in ambito tecnico, legale, ingegneristico, finanziario, ambientale e fiscale. Si consiglia vivamente ai destinatari di consultare i propri consulenti legali, finanziari e tecnici prima di investire capitali o stipulare accordi vincolanti.

    Basic Details

    Target Price:

    $ 1,000,000,000

    Gross Revenue

    $154,500,000

    EBITDA

    $126,500,000

    Business ID:

    L#20261137

    Country

    Stati Uniti

    State:

    Texas

    Detail

    Business ID:L#20261137
    Property Type:Energia rinnovabile - Fotovoltaico e sistemi di accumulo (BESS)
    Property Status:For Sale
    Target Price: $ 1,000,000,000
    Gross Revenue:$ 154,500,000
    EBITDA:$ 126,500,000
    Target Price / Revenue:6.47x
    Target Price / EBITDA:7.91x
    Contact M&A Advisor


      Published on Ottobre 3, 2026 at 6:03 pm. Updated on Ottobre 3, 2026 at 6:03 pm

      Questa operazione offre l’opportunità di acquisire una partecipazione azionaria del 100% in un portafoglio diversificato composto da sette progetti di sistemi di accumulo di energia a batteria (BESS) su scala industriale e da impianti fotovoltaici co-localizzati, situati nelle principali zone di carico dell’ERCOT in Texas.

      Il portafoglio comprende  925,7 MW  della potenza nominale del BESS,  1.851,3 MWh (~1,85 GWh)  di sistemi di accumulo di energia standardizzati della durata di 2 ore, e  324,0 MW  della produzione fotovoltaica in loco. Con data di entrata in esercizio commerciale (COD) prevista in  2027-2028, gli asset offrono un’esposizione diretta all’arbitraggio energetico e ai servizi ausiliari di rete nell’ERCOT, con flussi di cassa cumulativi stimati al lordo delle imposte superiori a  1,0 miliardi di dollari USA.
      

      2. Panoramica del portafoglio (sedi da 1 a 7)

      Identificativo del progetto Zona ERCOT Valutazione BESS (MW) Capacità di accumulo (MWh) Energia solare fotovoltaica (MW) Stato del credito d’imposta (IRA) Obiettivo COD
      Sede 1 (Sede principale) Centro-Nord 141.4 282.8 — 30% di ITC + 10% di bonus EC (40% in totale) 2° trimestre 2027
      Posizione 2 Ovest 113.4 226.8 — 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
      Posizione 3 Est 157.1 314.2 — 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
      Posizione 4 Nord 190.0 380.0 — 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
      Posizione 5 Centro-Sud 82.0 164.0 84.0 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
      Posizione 6 Centro-Nord 51.7 103.5 50.0 30% di ITC + 10% di bonus EC (40% in totale) 2027-2028
      Posizione 7 Sud 190.0 380.0 190.0 ITC di riferimento previsto dalla legge del 30% 2027-2028
      Portafoglio totale In tutta l’area ERCOT ~925,7 MW ~1.851,3 MWh 324,0 MW 6 su 7 hanno diritto al credito d’imposta ITC del 40% 2027-2028

      3. Punti salienti degli investimenti

      • Stato di avanzamento dello sviluppo: è stato assicurato il controllo a lungo termine dei terreni su tutti gli asset, con durate medie dei contratti di locazione superiori a 30 anni. Sono stati completati gli studi ambientali (ESA Fase I, idrologia, zone umide) e le perizie tecniche di terze parti. Gli studi di interconnessione stanno procedendo nella coda dell’ERCOT, con l’impianto principale (Sito 1) che ha già firmato il proprio accordo di interconnessione (SGIA).
      • Incentivi fiscali significativi (IRA): Tutti i progetti hanno diritto al credito d’imposta sugli investimenti (ITC) del 30% previsto dalla legge. Sei dei sette progetti hanno diritto a un bonus aggiuntivo del 10% nell’ambito dell’Energy Community, raggiungendo così un ITC totale del 40% che riduce notevolmente i requisiti di capitale proprio netto richiesti ai promotori.
      • Posizionamento strategico nell’ERCOT: gli asset sono situati nei punti in cui si prevedono colli di bottiglia nella rete di trasmissione e nei centri a forte crescita della domanda in tutto il Texas settentrionale, centro-settentrionale, occidentale, orientale e meridionale, sfruttando i differenziali di prezzo e la volatilità.
      • Portafoglio commerciale diversificato: i ricavi sono distribuiti in modo equilibrato tra l’arbitraggio sul mercato in tempo reale (46%), l’arbitraggio sul mercato day-ahead (20%), la regolazione della frequenza in aumento (14%), la regolazione della frequenza in diminuzione (14%) e altri servizi ausiliari (12%).
      • Continuità del promotore “chiavi in mano”: il promotore attuale è disponibile a fornire supporto per la realizzazione del progetto, il disbrigo delle restanti pratiche autorizzative e l’esecuzione del contratto EPC fino all’entrata in esercizio commerciale.

      4. Previsioni finanziarie: analisi basata su 3 scenari

      Metrica finanziaria Scenario negativo (scenario ribassista) Scenario di base (sottoscrizione) Prospettive positive (scenario rialzista)
      Piattaforma di ricavi BESS 105 $ / kW-anno 140 $ / kW-anno 175 $ / kW-anno
      Prezzo di acquisto dell’energia solare fotovoltaica 26,00 $ / MWh 34,00 $ / MWh 42,00 $ / MWh
      CapEx totale del portafoglio rispetto al COD 738,0 milioni di dollari 738,0 milioni di dollari 715,0 milioni di dollari
      Finanziamento tramite crediti d’imposta (ITC) 195,0 milioni di dollari 262,5 milioni di dollari 326,5 milioni di dollari
      Linea di credito per progetti senior 380,0 milioni di dollari 415,0 milioni di dollari 435,0 milioni di dollari
      Capitale netto richiesto dallo sponsor 163,0 milioni di dollari 60,5 milioni di dollari 35,0 milioni di dollari
      EBITDA medio annuo (anni 1–5) 89,2 milioni di dollari 126,5 milioni di dollari 163,8 milioni di dollari
      Flusso di cassa al lordo delle imposte su 10 anni 845,0 milioni di dollari 1.265,0 milioni di dollari 1.680,0 milioni di dollari
      DSCR medio del portafoglio 1,26x 1,48x 1,84x
      Tasso di rendimento interno (IRR) del progetto senza indebitamento (25 anni) 8.2% 11.6% 15.4%
      Tasso di rendimento interno (IRR) del capitale proprio con leva finanziaria (orizzonte di 25 anni) 11.4% 17.6% 25.2%
      Tasso di rendimento interno (IRR) del capitale proprio con leva finanziaria (uscita a COD+7) 12.9% 19.8% 28.1%
      Moltiplicatore del capitale proprio (MoIC a COD+7) 1,72x 2,48x 3,42x

      5. Previsione del flusso di cassa annuale su 10 anni (scenario di base)

      Anno Entrate OpEx EBITDA Debito senior FCFE Flusso di cassa cumulativo al lordo delle imposte
      2027 (COD)
      134,5 milioni di dollari
      (24,8 milioni di dollari)
      109,7 milioni di dollari
      (38,6 milioni di dollari)
      63,1 milioni di dollari
      109,7 milioni di dollari
      2028
      154,5 milioni di dollari
      (28,0 milioni di dollari)
      126,5 milioni di dollari
      (38,6 milioni di dollari)
      79,9 milioni di dollari
      236,2 milioni di dollari
      2029
      157,6 milioni di dollari
      (28,6 milioni di dollari)
      129,0 milioni di dollari
      (38,6 milioni di dollari)
      82,4 milioni di dollari
      365,2 milioni di dollari
      2030
      160,7 milioni di dollari
      (29,1 milioni di dollari)
      131,6 milioni di dollari
      (38,6 milioni di dollari)
      85,0 milioni di dollari
      496,8 milioni di dollari
      2032
      167,2 milioni di dollari
      (30,3 milioni di dollari)
      136,9 milioni di dollari
      (38,6 milioni di dollari)
      92,8 milioni di dollari
      767,9 milioni di dollari
      2034
      174,0 milioni di dollari
      (31,5 milioni di dollari)
      142,5 milioni di dollari
      (38,6 milioni di dollari)
      99,4 milioni di dollari
      1.040,5 milioni di dollari
      2036
      181,0 milioni di dollari
      (32,8 milioni di dollari)
      148,2 milioni di dollari
      (38,6 milioni di dollari)
      105,1 milioni di dollari
      1.334,0 milioni di dollari

      Solo a scopo informativo e di valutazione preliminare. La presente sintesi è fornita esclusivamente a scopo informativo e di valutazione preliminare e non costituisce un’offerta di vendita, una sollecitazione all’acquisto né una raccomandazione a concludere alcuna operazione o ad acquistare titoli, beni immobili o altre attività. Qualsiasi operazione sarà soggetta alla negoziazione e alla stipula di documentazione definitiva e giuridicamente vincolante.

      Dichiarazioni e previsioni relative al futuro

      Qualsiasi proiezione finanziaria, stima, parametro di riferimento, intervallo di ricavi o previsione dell’EBITDA qui contenuti costituisce una dichiarazione previsionale basata su ipotesi attuali relative al settore, sulle condizioni di mercato e su modelli operativi ipotetici. Tali dichiarazioni comportano rischi, incertezze e ipotesi significativi, tra cui, a titolo esemplificativo ma non esaustivo:

      • Le fluttuazioni nei mercati energetici locali e nazionali, le tariffe regolamentate e le norme di interconnessione delle aziende di servizi pubblici.

      • Variazioni nei tempi di costruzione, nella disponibilità della catena di approvvigionamento e nei costi di investimento per progetti modulari, “powered-shell” o “chiavi in mano”.

      • Evoluzione della domanda, dinamiche dei prezzi e tassi di sfitto nei settori dei data center, dell’IA/HPC e delle infrastrutture cloud.

      • Fattori macroeconomici, tra cui i tassi di interesse, la normativa fiscale e le condizioni generali dei mercati finanziari.

      I risultati operativi e finanziari effettivi potrebbero differire in modo sostanziale da quelli espressi o impliciti in queste proiezioni. I rendimenti passati e gli scenari illustrativi non costituiscono una garanzia di rendimenti futuri.

      Due diligence e verifica indipendenti: né il venditore, né l’agente immobiliare, né i consulenti, né le rispettive affiliate, i dirigenti o i rappresentanti rilasciano alcuna dichiarazione o garanzia, espressa o implicita, in merito all’accuratezza, alla completezza o all’affidabilità delle informazioni qui fornite (tra cui la disponibilità dei servizi pubblici, la destinazione d’uso, le condizioni ambientali, la superficie del terreno o le specifiche delle attrezzature).

      I potenziali acquirenti, investitori e promotori immobiliari sono gli unici responsabili di svolgere autonomamente le proprie verifiche di due diligence in ambito tecnico, legale, ingegneristico, finanziario, ambientale e fiscale. Si consiglia vivamente ai destinatari di consultare i propri consulenti legali, finanziari e tecnici prima di investire capitali o stipulare accordi vincolanti.

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1