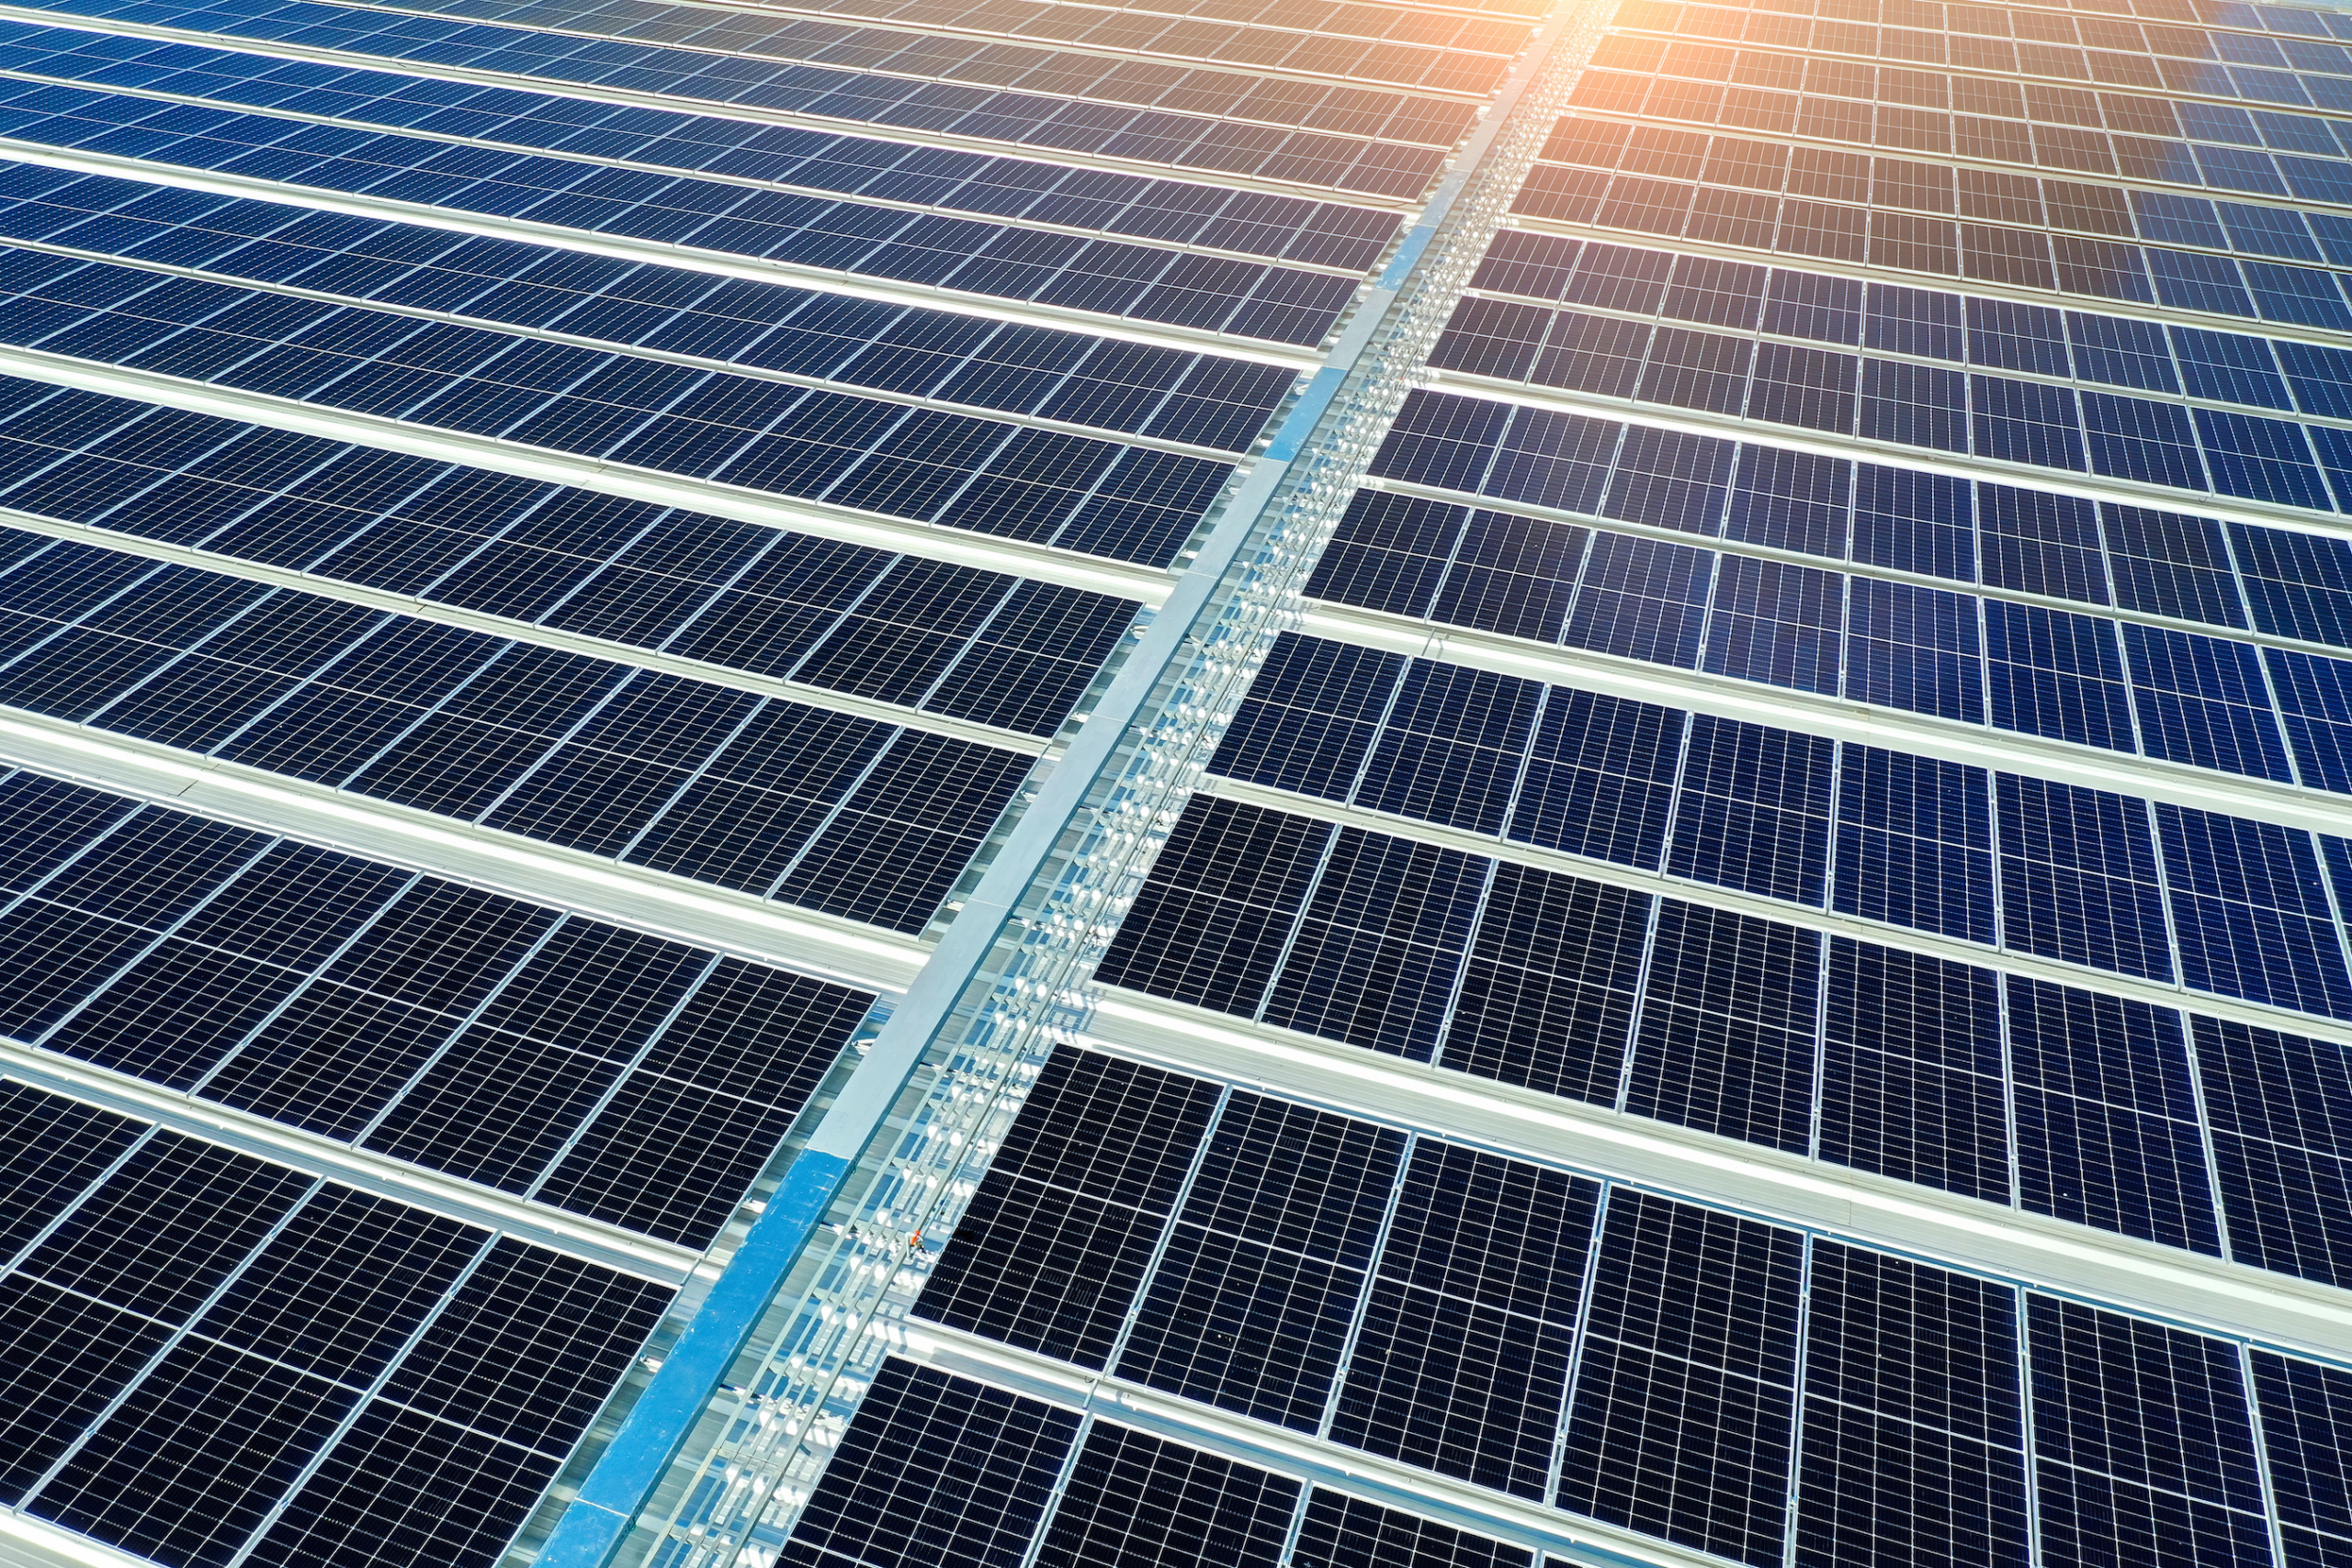
Progetto fotovoltaico su larga scala da 500 MWac / 650 MWp nella provincia del Copperbelt, in Zambia. Il progetto è in fase di sviluppo su un’area di 603 ettari già acquisita, adiacente a una linea di trasmissione esistente da 330 kV, e rappresenta uno dei più grandi impianti solari del Paese.
Il progetto beneficia di un accordo di acquisto di energia (PPA) “take-or-pay” della durata di 25 anni, denominato in dollari statunitensi e siglato con l’azienda elettrica statale del Paese, che garantisce visibilità a lungo termine sui ricavi contrattuali e protezione dall’inflazione grazie all’indicizzazione all’indice PPI statunitense. Il PPA è sostenuto da una garanzia di pagamento sovrana diretta da parte del governo dello Zambia.
Il promotore sta cercando partner EPC&F selezionati e investitori istituzionali di primo livello per completare la struttura del capitale insieme a un consorzio multilaterale di finanziatori che comprende l’IFC, la Banca africana di sviluppo e la DFC statunitense, con una tranche commerciale coperta dalla MIGA.
PUNTI SALIENTI DELL’INVESTIMENTO
|
|
| Capacità dello stabilimento |
500 MWac / 650 MWp CC |
| Sede del progetto |
Provincia del Copperbelt, Zambia |
| Area del sito |
603,1 ettari |
| Termine dell’HTM |
25 anni |
| Tariffa contrattuale |
0,080 dollari USA/kWh |
| Aumento del fatturato |
PPI USA — minimo del 2% / massimo del 4% all’anno |
| Struttura di offtake |
Take-or-Pay |
| Acquirente |
Azienda pubblica di servizi di proprietà dello Stato |
| Costo totale del progetto |
519 milioni di dollari USA |
| Struttura del capitale |
75% di debito senior / 25% di capitale proprio |
| Ricavi cumulativi negli ultimi 25 anni |
3,05 miliardi di dollari USA |
| Sponsor, Capitale proprio, Tasso di rendimento interno (IRR) |
23,9% al netto delle imposte |
| Caso bancario: IRR del capitale proprio |
17.5% |
| Moltiplicatore di denaro |
11,5x |
| Obiettivo COD |
3° trimestre 2029 |
Fonte: documentazione del progetto.
MODELLO DI RICAVI CONTRATTUALI
Il caso di investimento si basa su ricavi in dollari USA garantiti da contratti a lungo termine, il che riduce in modo significativo l’esposizione alla volatilità dei prezzi dell’energia sul mercato libero durante il periodo di validità del PPA.
STRUTTURA DEL PPA
- Tariffa concordata: 0,080 USD/kWh
- Durata: 25 anni dalla data di consegna (COD)
- Acquisto: Take-or-Pay
- Indicizzazione: indicizzata all’indice PPI statunitense
- Limiti di aumento: minimo del 2% / massimo del 4% all’anno
- Acquirente: azienda pubblica nazionale di servizi
- Firma del PPA: 28 maggio 2026
- Ricavi previsti dal contratto: circa 3,05 miliardi di dollari USA complessivi in 25 anni
Il PPA garantisce un flusso di ricavi in dollari USA a lungo termine con una protezione contrattuale dall’inflazione grazie all’indicizzazione all’indice PPI statunitense.
PACCHETTO DI TITOLI GARANTITI DALLO STATO
Il progetto beneficia di una struttura di protezione dai rischi contrattuali e politici articolata su più livelli.
LIVELLO 1 — SOSTEGNO STATALE
Il governo dello Zambia garantisce un pagamento di ultima istanza irrevocabile, insieme a un sistema a quattro livelli di ripartizione dei pagamenti in caso di risoluzione, pensato per proteggere il debito e il capitale proprio, compreso un tasso di rendimento interno (IRR) minimo del 12% sul capitale proprio. Il pacchetto include anche misure di stabilizzazione fiscale e valutaria.
LIVELLO 2 — SICUREZZA DELL’ACQUIRENTE
Il PPA prevede un impegno “take-or-pay” di 25 anni in dollari statunitensi, garantito da una lettera di credito standby e da clausole di compensazione per l’energia considerata generata.
LIVELLO 3 — TUTELA DEL CREDITORE
I finanziatori godono di diritti di intervento, di rimedio e di novazione, di meccanismi di reindirizzamento dei pagamenti e di protezione dei proventi assicurativi designati.
LIVELLO 4 — ASSICURAZIONE CONTRO IL RISCHIO POLITICO
La struttura comprende la copertura MIGA per il mancato adempimento degli obblighi sovrani, che copre l’inconvertibilità, l’espropriazione, la guerra e la violazione contrattuale, insieme a una copertura aggiuntiva ATIDI per il rischio politico regionale.
STATO DEL PROGETTO E DELLO SVILUPPO
Il progetto ha superato la fase iniziale di sviluppo e ha raggiunto importanti traguardi contrattuali e normativi.
- Firma del PPA: 28 maggio 2026
- Approvazione condizionata dell’Autorità per la regolamentazione dell’energia: ricevuta il 18 giugno 2026
- Accordo di attuazione: in fase avanzata di negoziazione
- Data prevista per la chiusura finanziaria: 12–15 mesi dalla firma del PPA
- Avvio delle operazioni commerciali: terzo trimestre del 2029
- Ricavi della Fase 1: previsti a partire dal terzo trimestre del 2028
- Trasmissione: adiacente alla linea esistente da 330 kV
PROFILO FINANZIARIO
SCENARIO DI RIFERIMENTO
| Metrica finanziaria |
Previste |
| Costo totale del progetto |
519 milioni di dollari USA |
| Debito senior |
75% |
| Equità |
25% |
| Sponsor, Capitale proprio, Tasso di rendimento interno (IRR) |
23,9% al netto delle imposte |
| Caso bancario: IRR del capitale proprio |
17.5% |
| Multiplo monetario su 25 anni |
11,5x |
| Ricavi cumulativi |
3,05 miliardi di dollari USA |
Lo scenario di base del progetto indica un IRR del capitale proprio dello sponsor al netto delle imposte pari al 23,9%, mentre lo scenario bancario prevede un IRR del capitale proprio del 17,5% in base a ipotesi sottoposte a stress test.
TECNOLOGIA E PROFILO DELLE RISORSE
Il progetto prevede l’utilizzo della tecnologia fotovoltaica TOPCon bifacciale di tipo N a inclinazione fissa, scelta per la sua maturità tecnologica, l’assenza di parti mobili e l’idoneità all’implementazione su larga scala nella regione.
L’impianto da 500 MWac è previsto in tre fasi da 300 MWac, 100 MWac e 100 MWac, con una struttura di costruzione e messa in servizio graduale.
CREAZIONE DI VALORE AGGIUNTO
RICAVI DA CARBONIO CONTRATTUALI
Si stima che il progetto generi circa 1,1 milioni di tCO₂e di crediti di carbonio all’anno, con un potenziale ricavo derivante dalla vendita contrattuale di crediti di carbonio fino a 13,8 milioni di dollari USA all’anno.
È importante sottolineare che questo potenziale rialzo non è incluso nei rendimenti azionari dello scenario di base, creando così un’ulteriore opportunità di creazione di valore per gli investitori.
GASDOTTO REGIONALE
Lo sponsor sta sviluppando una serie di progetti su scala regionale più ampia che copre il Malawi, il Mozambico e la Repubblica Democratica del Congo, utilizzando un quadro di progetto e di finanziamento simile.
| Voce di bilancio |
Anno 1 (2029) |
Anno 2 (2030) |
Y5 (2033) |
Y10 (2038) |
Y15 (2043) |
Y18 (2046) |
Y25 (2053) |
| Produzione netta (GWh) |
1,267.5 |
1,261.2 |
1,242.4 |
1,211.7 |
1,181.7 |
1,164.1 |
1,123.9 |
| Tariffa effettiva ($/kWh) |
0,0800 $ |
0,0820 $ |
0,0883 $ |
0,1000 $ |
0,1131 $ |
0,1218 $ |
0,1448 $ |
| Ricavi PPA (in milioni di dollari) |
101.40 |
103.42 |
109.73 |
121.13 |
133.67 |
141.80 |
162.77 |
| Costi operativi (in milioni di dollari) |
(7.00) |
(7.18) |
(7.73) |
(8.74) |
(9.89) |
(10.65) |
(12.66) |
| EBITDA (milioni di dollari) |
94.40 |
96.24 |
102.00 |
112.39 |
123.78 |
131.15 |
150.11 |
| Margine EBITDA |
93.1% |
93.1% |
93.0% |
92.8% |
92.6% |
92.5% |
92.2% |
| Ammortamenti (milioni di dollari) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
0.00 |
0.00 |
| Interessi senior (in milioni di dollari) |
(27.25) |
(26.39) |
(23.51) |
(17.38) |
(9.24) |
(2.59) |
0.00 |
| EBT (in milioni di dollari) |
32.55 |
35.25 |
43.89 |
60.41 |
79.94 |
128.56 |
150.11 |
| Imposta sulle società (20%) (milioni di $) |
(6.51) |
(7.05) |
(8.78) |
(12.08) |
(15.99) |
(25.71) |
(30.02) |
| Progetto CFADS (milioni di dollari) |
87.89 |
89.19 |
93.22 |
100.31 |
107.79 |
105.44 |
120.09 |
| Rimborso del Senior Principal |
(12.34) |
(13.20) |
(16.08) |
(22.21) |
(30.35) |
(36.99) |
0.00 |
| Servizio del debito senior totale |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
0.00 |
| Flusso di cassa libero verso il capitale proprio (FCFE) |
48.30 |
49.60 |
53.63 |
60.72 |
68.20 |
65.85 |
120.09 |
| DSCR senior |
2,22x |
2,25x |
2,35x |
2,53x |
2,72x |
2,66x |
N/D |
AVVISO LEGALE IMPORTANTE E NOTA INFORMATIVA
1. Solo a scopo informativo e illustrativo. Questo modello finanziario, la sintesi del progetto e le proiezioni allegate (i “Materiali”) sono stati preparati esclusivamente a scopo informativo preliminare e di discussione. Essi non costituiscono, né devono essere interpretati come, un’offerta di vendita, una sollecitazione all’acquisto o una raccomandazione all’acquisto di titoli, strumenti di debito, partecipazioni azionarie o prodotti finanziari, né costituiscono un impegno da parte di alcuno a fornire finanziamenti, sottoscrivere azioni o organizzare un prestito sindacato.
2. Dichiarazioni previsionali e proiezioni Le proiezioni di flusso di cassa, i tassi di rendimento interni (IRR), gli indici di copertura del servizio del debito (DSCR), i multipli di valore, i dati sulla produzione e le indicizzazioni tariffarie qui contenuti sono dichiarazioni previsionali. Queste dichiarazioni previsionali si basano su una serie di ipotesi operative, normative, macroeconomiche e tecniche, tra cui, a titolo esemplificativo ma non esaustivo, l’irraggiamento solare (P50/P90), i tassi di degrado, i limiti di variazione dell’indice PPI statunitense, la disponibilità della rete, l’affidabilità dei pagamenti da parte degli acquirenti e la convertibilità valutaria. Le dichiarazioni previsionali sono intrinsecamente soggette a significative incertezze e contingenze di natura commerciale, economica, sovrana e competitiva, molte delle quali esulano dal controllo dei promotori e degli sponsor del progetto. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in queste proiezioni.
3. Esclusione di responsabilità e due diligence indipendente: né lo sponsor, né il modellista finanziario, né alcuna delle loro rispettive affiliate, amministratori, dirigenti o consulenti rilasciano alcuna dichiarazione o garanzia, espressa o implicita, in merito all’accuratezza, alla completezza o alla ragionevolezza delle informazioni o delle proiezioni contenute in questi Materiali. I potenziali investitori istituzionali in azioni, i partner di EPC&F e i potenziali finanziatori devono condurre una propria due diligence tecnica, ambientale, fiscale, contabile e legale indipendente, compresa una valutazione indipendente di:
-
La garanzia di pagamento sovrana, la sequenza di estinzione e l’applicabilità giuridica ai sensi della legge dello Zambia;
-
L’affidabilità creditizia e la stabilità operativa dell’acquirente nazionale;
-
Rischi legati all’interconnessione, alla stabilità della rete e alla limitazione della produzione associati all’infrastruttura di trasmissione a 330 kV; e
-
Le condizioni, i prezzi e la disponibilità delle assicurazioni contro i rischi politici (comprese le coperture MIGA e ATIDI) e dei finanziamenti multilaterali (IFC, AfDB, DFC).
4. Nessuna consulenza finanziaria, legale o fiscale. Questi materiali non costituiscono una consulenza legale, fiscale, contabile, normativa o di investimento. Ogni destinatario dovrebbe consultare i propri consulenti legali, fiscali e finanziari indipendenti per valutare i vantaggi e i rischi commerciali, legali e finanziari derivanti dalla partecipazione all’operazione proposta.






Description
Progetto fotovoltaico su larga scala da 500 MWac / 650 MWp nella provincia del Copperbelt, in Zambia. Il progetto è in fase di sviluppo su un’area di 603 ettari già acquisita, adiacente a una linea di trasmissione esistente da 330 kV, e rappresenta uno dei più grandi impianti solari del Paese.
Il progetto beneficia di un accordo di acquisto di energia (PPA) “take-or-pay” della durata di 25 anni, denominato in dollari statunitensi e siglato con l’azienda elettrica statale del Paese, che garantisce visibilità a lungo termine sui ricavi contrattuali e protezione dall’inflazione grazie all’indicizzazione all’indice PPI statunitense. Il PPA è sostenuto da una garanzia di pagamento sovrana diretta da parte del governo dello Zambia.
Il promotore sta cercando partner EPC&F selezionati e investitori istituzionali di primo livello per completare la struttura del capitale insieme a un consorzio multilaterale di finanziatori che comprende l’IFC, la Banca africana di sviluppo e la DFC statunitense, con una tranche commerciale coperta dalla MIGA.
PUNTI SALIENTI DELL’INVESTIMENTO
Fonte: documentazione del progetto.
MODELLO DI RICAVI CONTRATTUALI
Il caso di investimento si basa su ricavi in dollari USA garantiti da contratti a lungo termine, il che riduce in modo significativo l’esposizione alla volatilità dei prezzi dell’energia sul mercato libero durante il periodo di validità del PPA.
STRUTTURA DEL PPA
Il PPA garantisce un flusso di ricavi in dollari USA a lungo termine con una protezione contrattuale dall’inflazione grazie all’indicizzazione all’indice PPI statunitense.
PACCHETTO DI TITOLI GARANTITI DALLO STATO
Il progetto beneficia di una struttura di protezione dai rischi contrattuali e politici articolata su più livelli.
LIVELLO 1 — SOSTEGNO STATALE
Il governo dello Zambia garantisce un pagamento di ultima istanza irrevocabile, insieme a un sistema a quattro livelli di ripartizione dei pagamenti in caso di risoluzione, pensato per proteggere il debito e il capitale proprio, compreso un tasso di rendimento interno (IRR) minimo del 12% sul capitale proprio. Il pacchetto include anche misure di stabilizzazione fiscale e valutaria.
LIVELLO 2 — SICUREZZA DELL’ACQUIRENTE
Il PPA prevede un impegno “take-or-pay” di 25 anni in dollari statunitensi, garantito da una lettera di credito standby e da clausole di compensazione per l’energia considerata generata.
LIVELLO 3 — TUTELA DEL CREDITORE
I finanziatori godono di diritti di intervento, di rimedio e di novazione, di meccanismi di reindirizzamento dei pagamenti e di protezione dei proventi assicurativi designati.
LIVELLO 4 — ASSICURAZIONE CONTRO IL RISCHIO POLITICO
La struttura comprende la copertura MIGA per il mancato adempimento degli obblighi sovrani, che copre l’inconvertibilità, l’espropriazione, la guerra e la violazione contrattuale, insieme a una copertura aggiuntiva ATIDI per il rischio politico regionale.
STATO DEL PROGETTO E DELLO SVILUPPO
Il progetto ha superato la fase iniziale di sviluppo e ha raggiunto importanti traguardi contrattuali e normativi.
PROFILO FINANZIARIO
SCENARIO DI RIFERIMENTO
Lo scenario di base del progetto indica un IRR del capitale proprio dello sponsor al netto delle imposte pari al 23,9%, mentre lo scenario bancario prevede un IRR del capitale proprio del 17,5% in base a ipotesi sottoposte a stress test.
TECNOLOGIA E PROFILO DELLE RISORSE
Il progetto prevede l’utilizzo della tecnologia fotovoltaica TOPCon bifacciale di tipo N a inclinazione fissa, scelta per la sua maturità tecnologica, l’assenza di parti mobili e l’idoneità all’implementazione su larga scala nella regione.
L’impianto da 500 MWac è previsto in tre fasi da 300 MWac, 100 MWac e 100 MWac, con una struttura di costruzione e messa in servizio graduale.
CREAZIONE DI VALORE AGGIUNTO
RICAVI DA CARBONIO CONTRATTUALI
Si stima che il progetto generi circa 1,1 milioni di tCO₂e di crediti di carbonio all’anno, con un potenziale ricavo derivante dalla vendita contrattuale di crediti di carbonio fino a 13,8 milioni di dollari USA all’anno.
È importante sottolineare che questo potenziale rialzo non è incluso nei rendimenti azionari dello scenario di base, creando così un’ulteriore opportunità di creazione di valore per gli investitori.
GASDOTTO REGIONALE
Lo sponsor sta sviluppando una serie di progetti su scala regionale più ampia che copre il Malawi, il Mozambico e la Repubblica Democratica del Congo, utilizzando un quadro di progetto e di finanziamento simile.
AVVISO LEGALE IMPORTANTE E NOTA INFORMATIVA
1. Solo a scopo informativo e illustrativo. Questo modello finanziario, la sintesi del progetto e le proiezioni allegate (i “Materiali”) sono stati preparati esclusivamente a scopo informativo preliminare e di discussione. Essi non costituiscono, né devono essere interpretati come, un’offerta di vendita, una sollecitazione all’acquisto o una raccomandazione all’acquisto di titoli, strumenti di debito, partecipazioni azionarie o prodotti finanziari, né costituiscono un impegno da parte di alcuno a fornire finanziamenti, sottoscrivere azioni o organizzare un prestito sindacato.
2. Dichiarazioni previsionali e proiezioni Le proiezioni di flusso di cassa, i tassi di rendimento interni (IRR), gli indici di copertura del servizio del debito (DSCR), i multipli di valore, i dati sulla produzione e le indicizzazioni tariffarie qui contenuti sono dichiarazioni previsionali. Queste dichiarazioni previsionali si basano su una serie di ipotesi operative, normative, macroeconomiche e tecniche, tra cui, a titolo esemplificativo ma non esaustivo, l’irraggiamento solare (P50/P90), i tassi di degrado, i limiti di variazione dell’indice PPI statunitense, la disponibilità della rete, l’affidabilità dei pagamenti da parte degli acquirenti e la convertibilità valutaria. Le dichiarazioni previsionali sono intrinsecamente soggette a significative incertezze e contingenze di natura commerciale, economica, sovrana e competitiva, molte delle quali esulano dal controllo dei promotori e degli sponsor del progetto. I risultati effettivi potrebbero differire sostanzialmente da quelli espressi o impliciti in queste proiezioni.
3. Esclusione di responsabilità e due diligence indipendente: né lo sponsor, né il modellista finanziario, né alcuna delle loro rispettive affiliate, amministratori, dirigenti o consulenti rilasciano alcuna dichiarazione o garanzia, espressa o implicita, in merito all’accuratezza, alla completezza o alla ragionevolezza delle informazioni o delle proiezioni contenute in questi Materiali. I potenziali investitori istituzionali in azioni, i partner di EPC&F e i potenziali finanziatori devono condurre una propria due diligence tecnica, ambientale, fiscale, contabile e legale indipendente, compresa una valutazione indipendente di:
La garanzia di pagamento sovrana, la sequenza di estinzione e l’applicabilità giuridica ai sensi della legge dello Zambia;
L’affidabilità creditizia e la stabilità operativa dell’acquirente nazionale;
Rischi legati all’interconnessione, alla stabilità della rete e alla limitazione della produzione associati all’infrastruttura di trasmissione a 330 kV; e
Le condizioni, i prezzi e la disponibilità delle assicurazioni contro i rischi politici (comprese le coperture MIGA e ATIDI) e dei finanziamenti multilaterali (IFC, AfDB, DFC).
4. Nessuna consulenza finanziaria, legale o fiscale. Questi materiali non costituiscono una consulenza legale, fiscale, contabile, normativa o di investimento. Ogni destinatario dovrebbe consultare i propri consulenti legali, fiscali e finanziari indipendenti per valutare i vantaggi e i rischi commerciali, legali e finanziari derivanti dalla partecipazione all’operazione proposta.
Basic Details
Target Price:
$ 0
Gross Revenue
$101,400,000
EBITDA
$9,400,000
Business ID:
L#20261157
Country
Zambia
Detail
Published on Ottobre 3, 2026 at 5:54 pm. Updated on Ottobre 3, 2026 at 5:54 pm