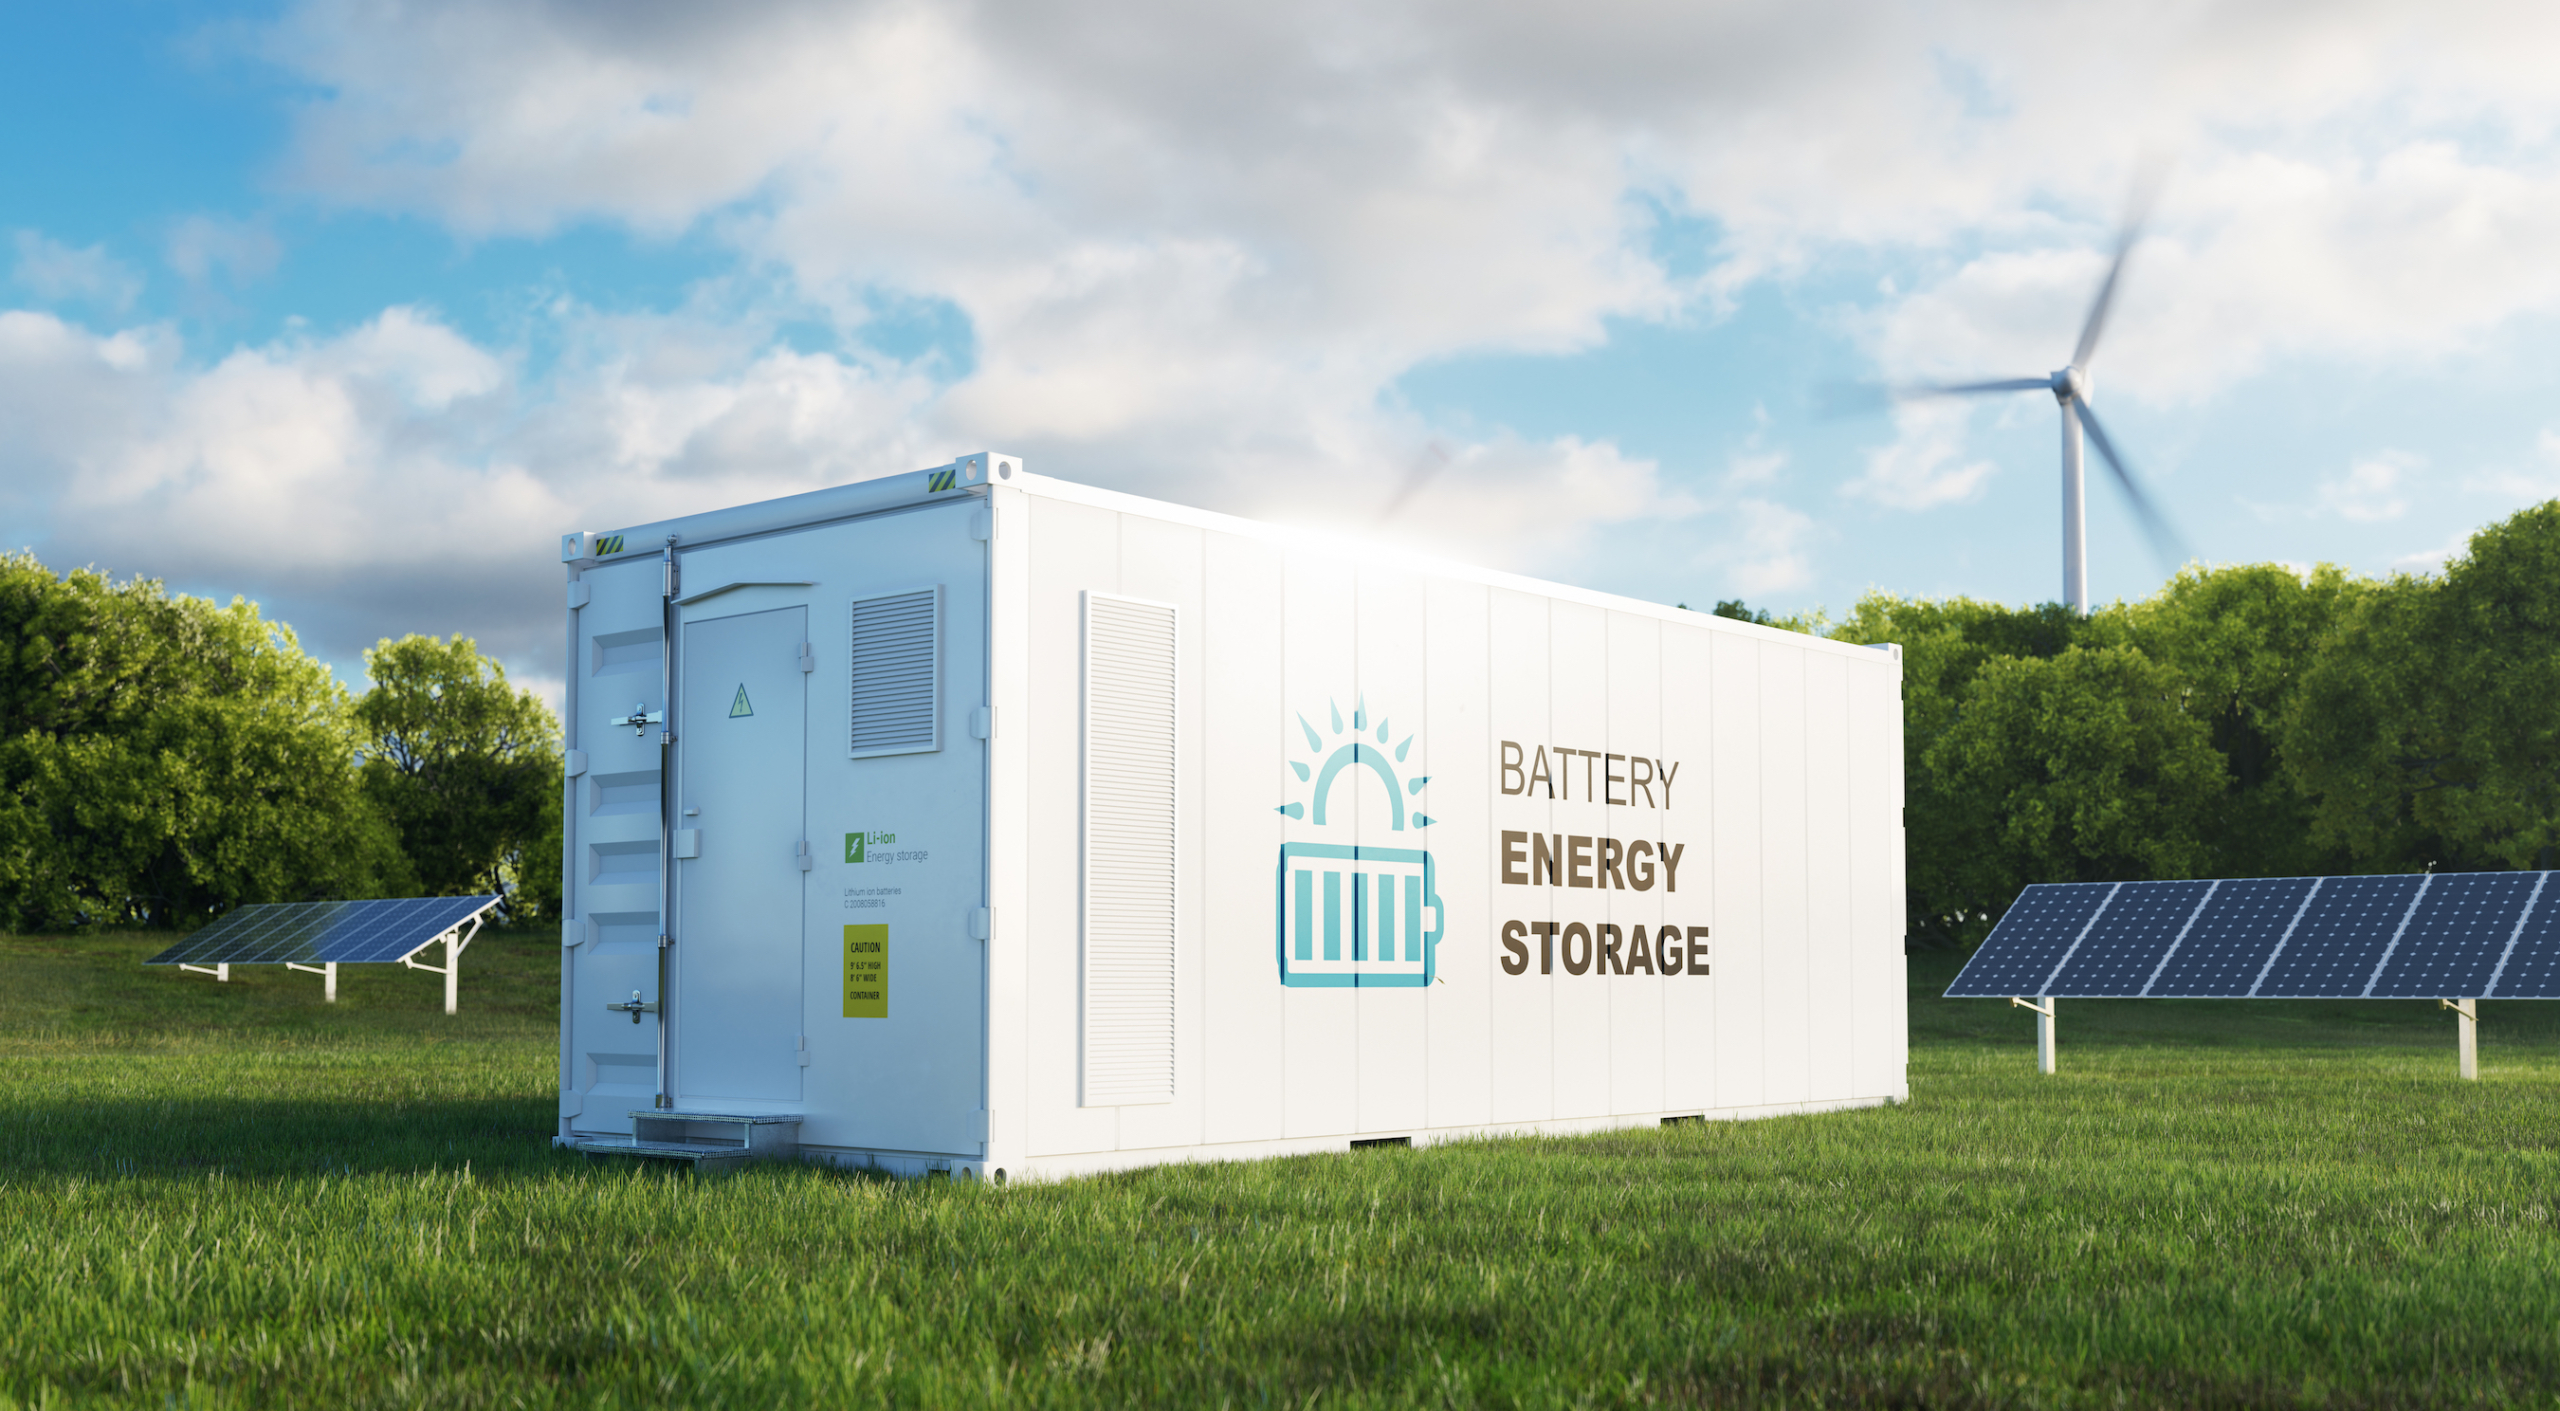
Un sistema autonomo di accumulo di energia a batteria (BESS) da 200 MW / 800 MWh in Puglia, nel sud Italia. Il progetto si trova nel comune di Torremaggiore, in provincia di Foggia, in un’area strategica per le infrastrutture energetiche su larga scala. Il progetto si avvale di una soluzione di connessione alla rete STMG già confermata e richiede circa 13 ettari di terreno.
L’opportunità è disponibile sia per un’acquisizione definitiva con STMG sia attraverso una struttura di co-sviluppo.
PUNTI SALIENTI DELL’INVESTIMENTO
|
|
| Tipo di progetto |
Sistema BESS autonomo |
| Potenza nominale |
200 MW |
| Capacità di archiviazione |
800 MWh |
| Durata |
4 ore |
| Tecnologia delle batterie |
Ioni di litio |
| Fabbisogno di terreno |
circa 13 ettari |
| Posizione |
Torremaggiore, Foggia, Puglia, Italia |
| Stato della rete |
STMG confermato |
| Fase del progetto |
Sviluppo / Iterazione della griglia |
| Stato del terreno |
Acquisizione |
| Transazione |
Acquisizione o sviluppo congiunto |
PANORAMICA DEL PROGETTO
Il progetto prevede un sistema di accumulo di energia (BESS) agli ioni di litio da 200 MW / 800 MWh, progettato per un accumulo di energia della durata di quattro ore. Con un ingombro relativamente contenuto di circa 13 ettari, il progetto offre un’impronta efficiente per un impianto di accumulo su scala industriale. Il progetto è attualmente in fase di sviluppo, con la soluzione di connessione alla rete STMG già confermata. L’infrastruttura di connessione proposta offre un percorso chiaro verso l’integrazione nella rete. Il progetto viene proposto sia con l’STMG già confermato per l’acquisizione, sia nell’ambito di una struttura di partnership per lo sviluppo congiunto, garantendo flessibilità a investitori strategici, fondi infrastrutturali, IPP e sviluppatori di BESS.
COLLEGAMENTO ALLA RETE
Stato STMG: Confermato
Il calendario previsto per l’allacciamento prevede:
- Circa 20 mesi per la futura sottostazione RTN da 380/150 kV
- Circa 8 mesi per i relativi lavori di allacciamento
- Tempi aggiuntivi di circa 1 mese per chilometro per i rispettivi percorsi di collegamento
La conferma dello STMG rappresenta un’importante tappa fondamentale nello sviluppo del progetto e riduce l’incertezza iniziale relativa alla rete per un potenziale investitore.
TERRENO E SITO
- Superficie totale del terreno: circa 13 ettari
- Classificazione del terreno: agricolo
- Strategia fondiaria: Acquisizione
- Località: Torremaggiore, provincia di Foggia, Puglia
- Costo indicativo di acquisto del terreno: circa 115.000 € / 134.000 US$
Il fabbisogno di spazio ridotto rispetto alla capacità di 200 MW garantisce un ingombro efficiente del progetto.
COSTI INDICATIVI DI SVILUPPO
In base alle informazioni attualmente disponibili:
| Articolo |
EUR |
Circa USD* |
| Costo STMG |
110.250 € |
~128.000 dollari USA |
| Acquisizione di terreni |
115.000 € |
~134.000 dollari USA |
| Totale dei costi iniziali individuati |
225.250 € |
~262.000 dollari USA |
MOTIVAZIONI DELL’INVESTIMENTO
200 MW di capacità su scala industriale
Un importante progetto di accumulo autonomo in grado di sostenere la flessibilità della rete e l’ottimizzazione del mercato energetico.
800 MWh di accumulo
La configurazione da quattro ore garantisce una durata significativa dell’erogazione rispetto ai progetti BESS di durata inferiore.
Soluzione di rete confermata
Il progetto è andato oltre la valutazione iniziale della rete, con la conferma dello STMG.
Mercato italiano strategico
Si trova in Puglia, una delle regioni italiane all’avanguardia nello sviluppo delle energie rinnovabili e delle infrastrutture energetiche.
Fabbisogno di terreno limitato
Per un impianto da 200 MW / 800 MWh servono circa 13 ettari.
Struttura di accesso flessibile
Il progetto è disponibile sia per l’acquisizione diretta che per lo sviluppo congiunto, consentendo agli investitori di scegliere la formula più in linea con la propria strategia
| Parametro / Ipotesi |
Conservatore |
Moderato (Base) |
Aggressivo |
| Costo totale (EPC e BoS) / MWh |
210.000 € |
185.000 € |
165.000 € |
| Lavori sulla rete e sulle sottostazioni (RTN + linea) |
38.000.000 di euro |
32.000.000 di euro |
28.000.000 di euro |
| Sviluppo e acquisizione di terreni |
3.000.000 di euro |
2.500.000 € |
2.000.000 di euro |
| CAPEX totale (milioni di euro) |
209,0 milioni di euro |
182,5 milioni di euro |
162,0 milioni di euro |
| Contributo in capitale proprio (30%) |
62,7 milioni di euro |
54,75 milioni di euro |
48,6 milioni di euro |
| Linea di credito senior (70%) |
146,3 milioni di euro |
127,75 milioni di euro |
113,4 milioni di euro |
| Ricavi contrattuali (MACSE / CM) |
28.000 € / MWh-anno |
33.000 € / MWh-anno |
37.000 € / MWh-anno |
| Arbitraggio commerciale e spread MSD |
35.000 € / MW-anno |
55.000 € / MW-anno |
75.000 € / MW-anno |
| OPEX (O&M, strategia di commercializzazione, assicurazioni) |
18.000 € / MW-anno |
15.000 € / MW-anno |
12.500 € / MW-anno |
| Degradazione annuale / Perdita di efficienza |
1,8% all’anno |
1,5% all’anno |
1,2% all’anno |
========================================================================================
Solo a scopo informativo e di valutazione preliminare. La presente sintesi è fornita esclusivamente a scopo informativo e di valutazione preliminare e non costituisce un’offerta di vendita, una sollecitazione all’acquisto né una raccomandazione a concludere alcuna operazione o ad acquistare titoli, beni immobili o altre attività. Qualsiasi operazione sarà soggetta alla negoziazione e alla stipula di documentazione definitiva e giuridicamente vincolante.
Dichiarazioni e previsioni relative al futuro
Qualsiasi proiezione finanziaria, stima, parametro di riferimento, intervallo di ricavi o previsione dell’EBITDA qui contenuti costituisce una dichiarazione previsionale basata su ipotesi attuali relative al settore, sulle condizioni di mercato e su modelli operativi ipotetici. Tali dichiarazioni comportano rischi, incertezze e ipotesi significativi, tra cui, a titolo esemplificativo ma non esaustivo:
-
Le fluttuazioni nei mercati energetici locali e nazionali, le tariffe regolamentate e le norme di interconnessione delle aziende di servizi pubblici.
-
Variazioni nei tempi di costruzione, nella disponibilità della catena di approvvigionamento e nei costi di investimento per progetti modulari, “powered-shell” o “chiavi in mano”.
-
Evoluzione della domanda, dinamiche dei prezzi e tassi di sfitto nei settori dei data center, dell’IA/HPC e delle infrastrutture cloud.
-
Fattori macroeconomici, tra cui i tassi di interesse, le leggi fiscali e le condizioni generali dei mercati finanziari.
I risultati operativi e finanziari effettivi potrebbero differire in modo sostanziale da quelli espressi o impliciti in queste proiezioni. I rendimenti passati e gli scenari illustrativi non costituiscono una garanzia dei rendimenti futuri.
Due diligence e verifica indipendenti: né il venditore, né l’agente immobiliare, né i consulenti, né le rispettive affiliate, i dirigenti o i rappresentanti rilasciano alcuna dichiarazione o garanzia, espressa o implicita, in merito all’accuratezza, alla completezza o all’affidabilità delle informazioni qui fornite (tra cui la disponibilità dei servizi pubblici, la destinazione d’uso, le condizioni ambientali, la superficie del terreno o le specifiche delle attrezzature).
I potenziali acquirenti, investitori e sviluppatori sono gli unici responsabili di svolgere autonomamente le proprie verifiche di due diligence in ambito tecnico, legale, ingegneristico, finanziario, ambientale e fiscale. Si consiglia vivamente ai destinatari di consultare i propri consulenti legali, finanziari e tecnici prima di investire capitali o stipulare accordi vincolanti.






Description
Un sistema autonomo di accumulo di energia a batteria (BESS) da 200 MW / 800 MWh in Puglia, nel sud Italia. Il progetto si trova nel comune di Torremaggiore, in provincia di Foggia, in un’area strategica per le infrastrutture energetiche su larga scala. Il progetto si avvale di una soluzione di connessione alla rete STMG già confermata e richiede circa 13 ettari di terreno.
L’opportunità è disponibile sia per un’acquisizione definitiva con STMG sia attraverso una struttura di co-sviluppo.
PUNTI SALIENTI DELL’INVESTIMENTO
PANORAMICA DEL PROGETTO
Il progetto prevede un sistema di accumulo di energia (BESS) agli ioni di litio da 200 MW / 800 MWh, progettato per un accumulo di energia della durata di quattro ore. Con un ingombro relativamente contenuto di circa 13 ettari, il progetto offre un’impronta efficiente per un impianto di accumulo su scala industriale. Il progetto è attualmente in fase di sviluppo, con la soluzione di connessione alla rete STMG già confermata. L’infrastruttura di connessione proposta offre un percorso chiaro verso l’integrazione nella rete. Il progetto viene proposto sia con l’STMG già confermato per l’acquisizione, sia nell’ambito di una struttura di partnership per lo sviluppo congiunto, garantendo flessibilità a investitori strategici, fondi infrastrutturali, IPP e sviluppatori di BESS.
COLLEGAMENTO ALLA RETE
Stato STMG: Confermato
Il calendario previsto per l’allacciamento prevede:
La conferma dello STMG rappresenta un’importante tappa fondamentale nello sviluppo del progetto e riduce l’incertezza iniziale relativa alla rete per un potenziale investitore.
TERRENO E SITO
Il fabbisogno di spazio ridotto rispetto alla capacità di 200 MW garantisce un ingombro efficiente del progetto.
COSTI INDICATIVI DI SVILUPPO
In base alle informazioni attualmente disponibili:
MOTIVAZIONI DELL’INVESTIMENTO
200 MW di capacità su scala industriale
Un importante progetto di accumulo autonomo in grado di sostenere la flessibilità della rete e l’ottimizzazione del mercato energetico.
800 MWh di accumulo
La configurazione da quattro ore garantisce una durata significativa dell’erogazione rispetto ai progetti BESS di durata inferiore.
Soluzione di rete confermata
Il progetto è andato oltre la valutazione iniziale della rete, con la conferma dello STMG.
Mercato italiano strategico
Si trova in Puglia, una delle regioni italiane all’avanguardia nello sviluppo delle energie rinnovabili e delle infrastrutture energetiche.
Fabbisogno di terreno limitato
Per un impianto da 200 MW / 800 MWh servono circa 13 ettari.
Struttura di accesso flessibile
Il progetto è disponibile sia per l’acquisizione diretta che per lo sviluppo congiunto, consentendo agli investitori di scegliere la formula più in linea con la propria strategia
========================================================================================Solo a scopo informativo e di valutazione preliminare. La presente sintesi è fornita esclusivamente a scopo informativo e di valutazione preliminare e non costituisce un’offerta di vendita, una sollecitazione all’acquisto né una raccomandazione a concludere alcuna operazione o ad acquistare titoli, beni immobili o altre attività. Qualsiasi operazione sarà soggetta alla negoziazione e alla stipula di documentazione definitiva e giuridicamente vincolante.
Dichiarazioni e previsioni relative al futuro
Qualsiasi proiezione finanziaria, stima, parametro di riferimento, intervallo di ricavi o previsione dell’EBITDA qui contenuti costituisce una dichiarazione previsionale basata su ipotesi attuali relative al settore, sulle condizioni di mercato e su modelli operativi ipotetici. Tali dichiarazioni comportano rischi, incertezze e ipotesi significativi, tra cui, a titolo esemplificativo ma non esaustivo:
Le fluttuazioni nei mercati energetici locali e nazionali, le tariffe regolamentate e le norme di interconnessione delle aziende di servizi pubblici.
Variazioni nei tempi di costruzione, nella disponibilità della catena di approvvigionamento e nei costi di investimento per progetti modulari, “powered-shell” o “chiavi in mano”.
Evoluzione della domanda, dinamiche dei prezzi e tassi di sfitto nei settori dei data center, dell’IA/HPC e delle infrastrutture cloud.
Fattori macroeconomici, tra cui i tassi di interesse, le leggi fiscali e le condizioni generali dei mercati finanziari.
I risultati operativi e finanziari effettivi potrebbero differire in modo sostanziale da quelli espressi o impliciti in queste proiezioni. I rendimenti passati e gli scenari illustrativi non costituiscono una garanzia dei rendimenti futuri.
Due diligence e verifica indipendenti: né il venditore, né l’agente immobiliare, né i consulenti, né le rispettive affiliate, i dirigenti o i rappresentanti rilasciano alcuna dichiarazione o garanzia, espressa o implicita, in merito all’accuratezza, alla completezza o all’affidabilità delle informazioni qui fornite (tra cui la disponibilità dei servizi pubblici, la destinazione d’uso, le condizioni ambientali, la superficie del terreno o le specifiche delle attrezzature).
I potenziali acquirenti, investitori e sviluppatori sono gli unici responsabili di svolgere autonomamente le proprie verifiche di due diligence in ambito tecnico, legale, ingegneristico, finanziario, ambientale e fiscale. Si consiglia vivamente ai destinatari di consultare i propri consulenti legali, finanziari e tecnici prima di investire capitali o stipulare accordi vincolanti.
Basic Details
Target Price:
$ 40,000,000
Gross Revenue
$29,400,000
EBITDA
$25,800,000
Business ID:
L#20261144
Country
Italia
Detail
Published on Ottobre 3, 2026 at 5:59 pm. Updated on Ottobre 3, 2026 at 5:59 pm