is a global brand operating through a number of professional firms and constituent entities located throughout the world to provide M&A Advisory and other client related professional services. The Member Firms are constituted and regulated in accordance with relevant local regulatory and legal requirements. For more details on the nature of our affiliation, please visit us on our website https://dev.cherrycoding.com/mergerscorp/disclaimer. MergersCorp M&A International is not a registered broker-dealer under the U.S. securities laws.
This website does not constitute an offer to sell, a solicitation of an offer to buy, or a recommendation of any security or any other product or service by MergersUS Inc. or any other third party regardless of whether such security, product or service is referenced in this website. Furthermore, nothing in this website is intended to provide tax, legal, or investment advice and nothing in this website should be construed as a recommendation to buy, sell, or hold any investment or security or to engage in any investment strategy or transaction.MergersCorp M&A International franchising program is not offered to individuals or entities located in the United States
The franchising program is offered by MergersUK Limited a UK Company with registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom
Il sistema elettrico colombiano è strutturalmente vulnerabile: circa l’80% della produzione è idroelettrica, il più grande giacimento di gas del Paese (in produzione dal 1977 e che fornisce circa l’80% della produzione nazionale) è in declino, e le siccità causate da El Niño spingono regolarmente i prezzi spot oltre i 0,20 USD/kWh. Per garantire l’approvvigionamento, l’autorità di regolamentazione assegna Obblighi Energetici Fissi (OEF) a lungo termine tramite un meccanismo di asta di affidabilità in vigore dal 2008. Si tratta di contratti ventennali denominati in USD e indicizzati all’inflazione, che sono diventati una delle fonti di reddito energetico più affidabili dell’America Latina. In questo contesto, una società privata a conduzione familiare che opera nel settore energetico offre agli investitori la possibilità di partecipare a una piattaforma integrata “LNG-to-Power” sulla costa caraibica della Colombia, sostenuta da un contratto di energia garantita aggiudicato nell’asta nazionale del 2026.
Punti salienti dell’investimento
Si è aggiudicato un contratto di fornitura energetica ventennale (2029–2049): denominato in USD, indicizzato all’indice PPI +2,5% all’anno, senza rischio di cambio; ricavi annuali base pari a 41 milioni di USD e ricavi cumulativi pari a 1,2 miliardi di USD per tutta la durata del contratto
Centrale a doppia alimentazione (gas / ULSD) da 280 MW netti: garantisce una disponibilità del 100% durante gli episodi di carenza causati da El Niño
Ampliamento approvato a 2.240 MW netti (2.500 MW lordi): l’unico progetto “LNG-to-Power” nell’ambito della procedura d’asta per l’energia garantita in Colombia
Terminale dedicato all’importazione di GNL tramite FSRU: 170 .000 m³ di stoccaggio / 400.000 MCF al giorno di rigassificazione; valore di mercato pari a 320 milioni di dollari, senza alcun costo di investimento aggiuntivo per il progetto energetico
Tre flussi di profitto collegati tra loro derivanti da un unico patrimonio: ricavi da contratti di fornitura di energia elettrica, margine sulle vendite di gas tramite FSRU (1,18 USD/MCF) e rendimento proprio del terminale (obiettivo: > ROE del 18%)
Fase avanzata di sviluppo: contratto EPC (195 milioni di dollari) e tecnologia dei motori già selezionati; interconnessione a 220 kV <a 500 m dal sito; inizio dei lavori previsto per il 2027
Flessibilità con investimenti ridotti: l’FSRU può essere di proprietà o acquisita tramite un contratto di locazione a lungo termine (47–57 milioni di dollari all’anno)
Panoramica della piattaforma
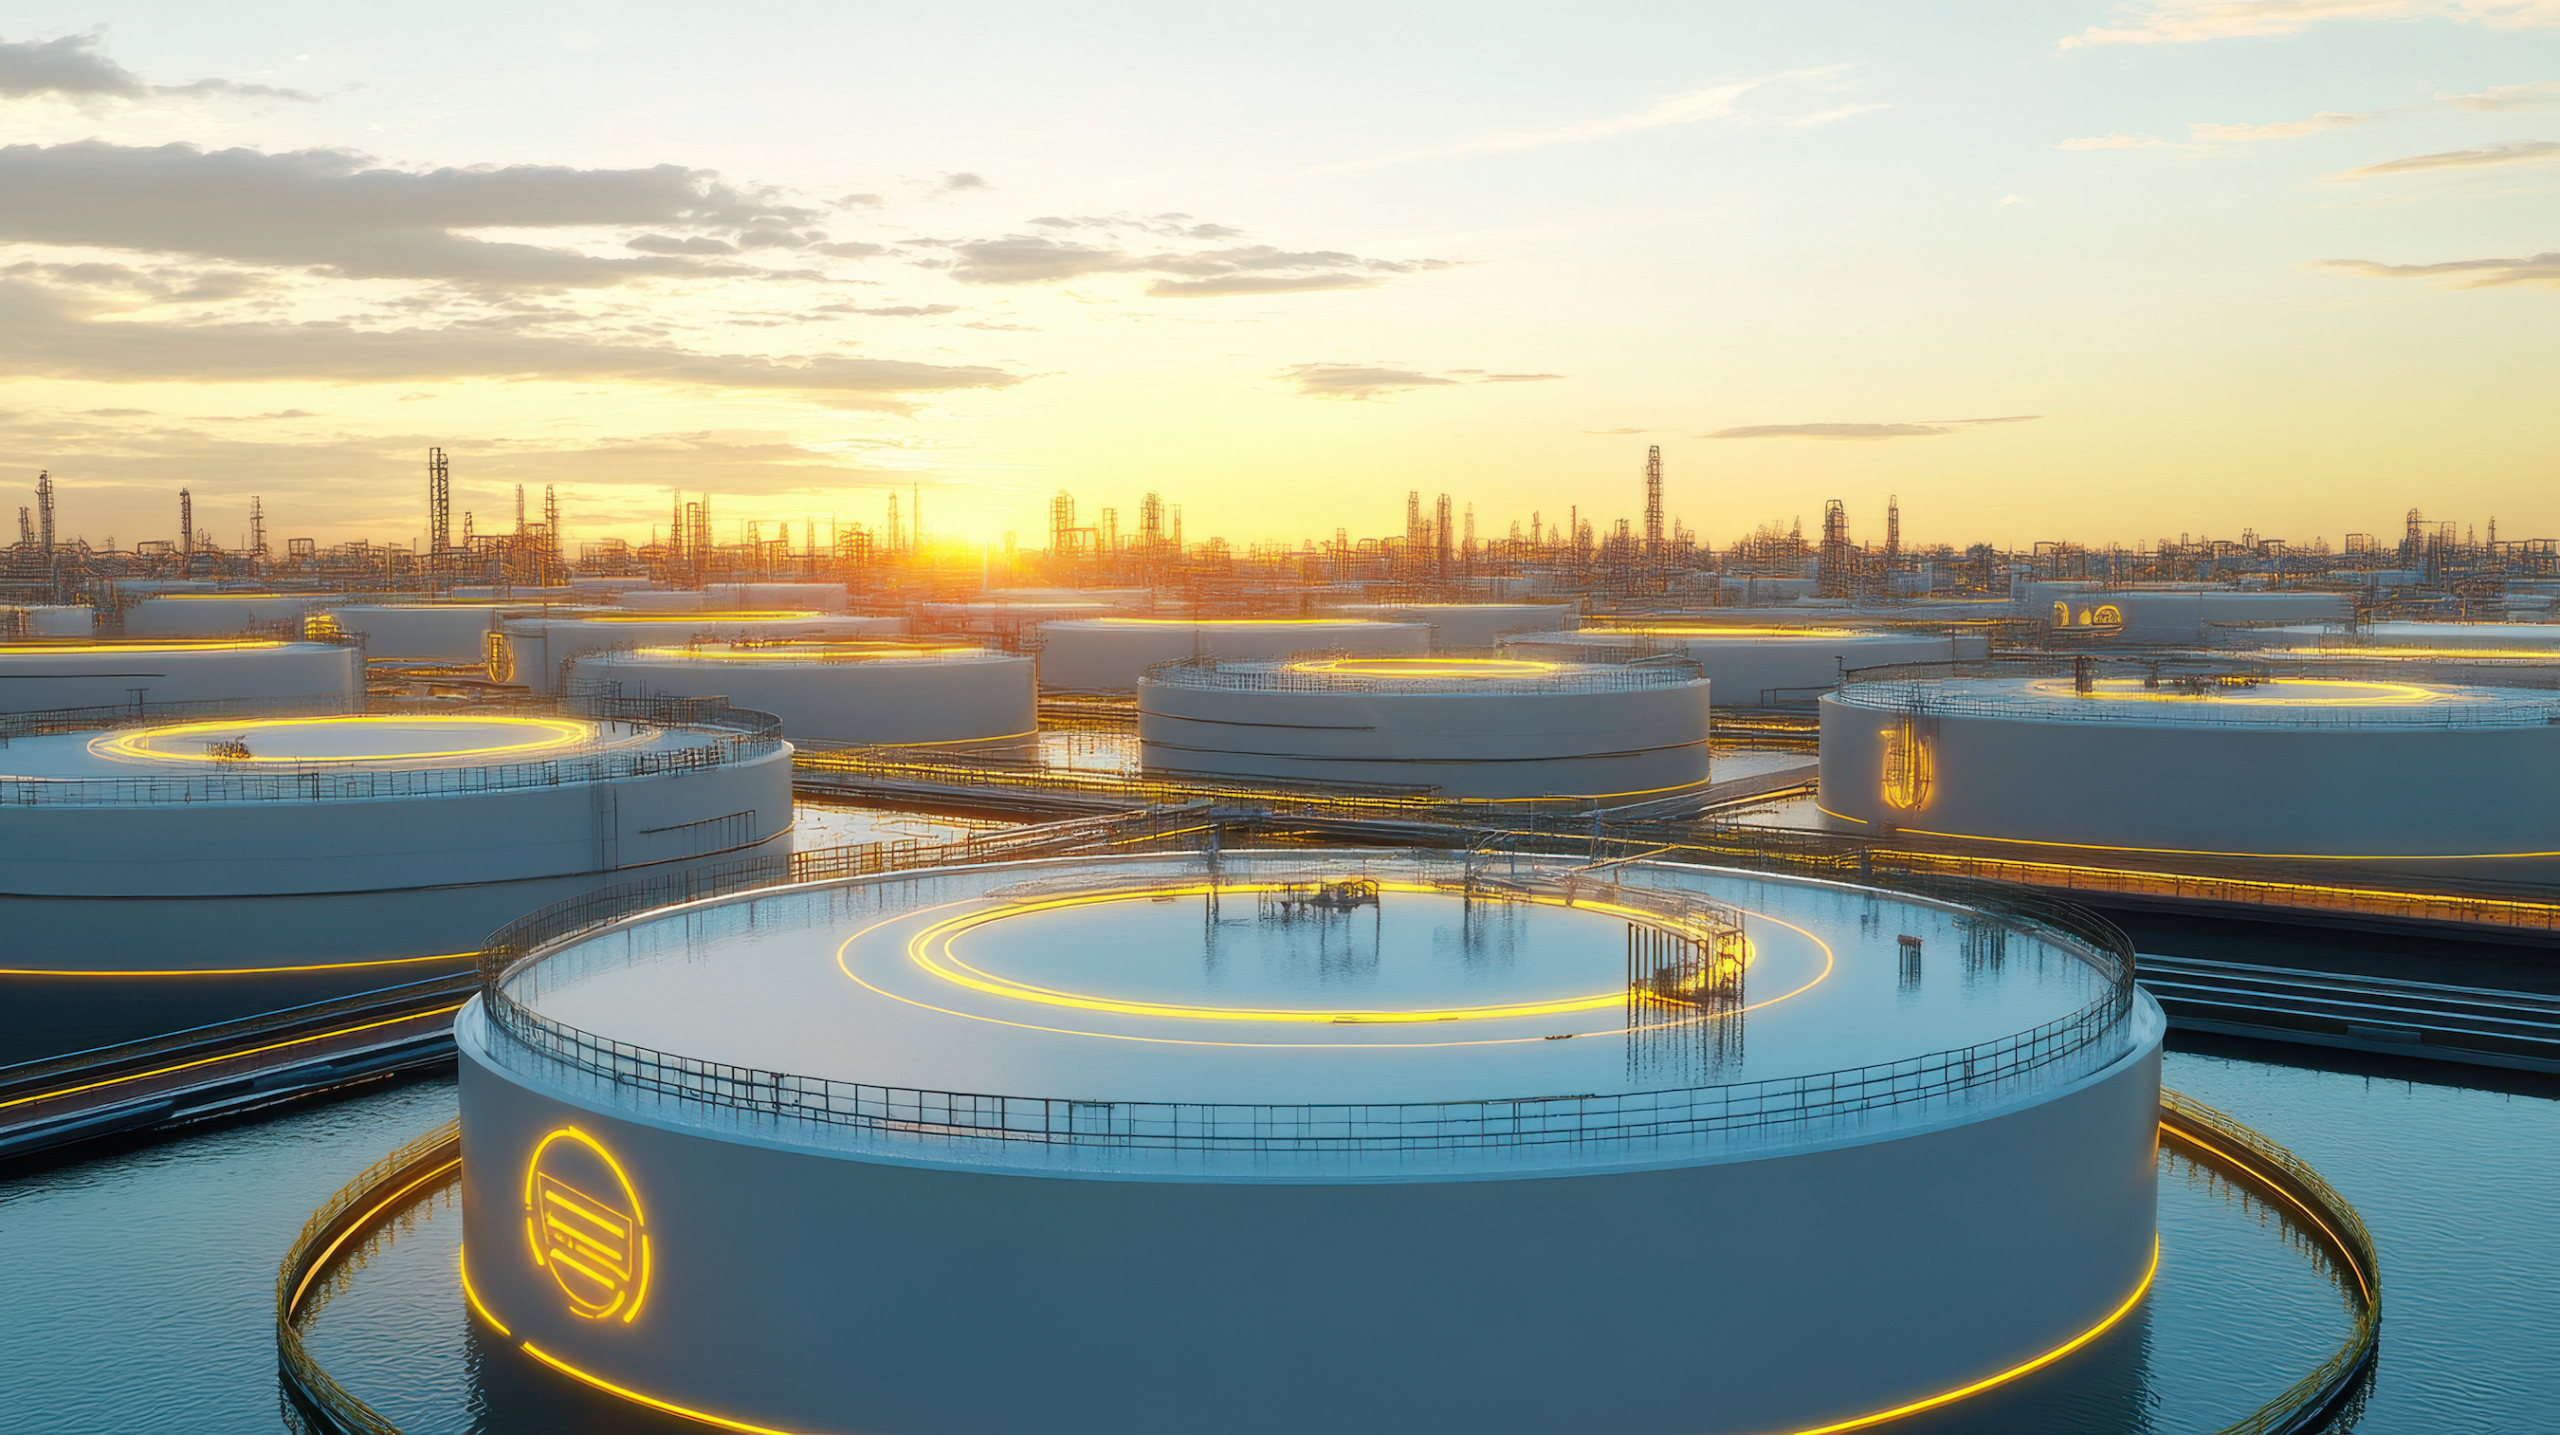
La piattaforma riunisce tre asset complementari sotto un unico gruppo proprietario. La Fase 1 è una centrale a motore alternativo bicombustibile da 280 MW netti (3 × 94 MW) con un contratto di fornitura energetica garantita (Firm Energy Obligation) di 20 anni, con avvio operativo anticipato previsto per la fine del 2027–2028 e avvio operativo contrattuale nel 2029. La Fase 2 è un ampliamento qualificato alimentato a GNL da 2.240 MW netti, collegato alla rete nazionale da 500 kV. Entrambe le fasi sono rifornite da un’unità galleggiante dedicata di stoccaggio e rigassificazione (FSRU) situata in un cluster portuale caraibico in acque profonde, con accesso diretto tramite gasdotto alla rete nazionale del gas. Oltre ad alimentare le centrali, il terminale fornisce fino a 400.000 MCF/giorno di gas rigassificato alle utility nazionali e agli utenti industriali, quindi la stessa infrastruttura genera un secondo margine indipendente. La struttura supporta un finanziamento di progetto senza ricorso garantito dal flusso di ricavi contrattuali ventennale.
Opportunità di mercato
Il mercato del gas in Colombia è strutturalmente in deficit. La produzione interna sta calando perché il giacimento principale si sta esaurendo, e l’unico terminale di rigassificazione di GNL del Paese rifornisce solo tre centrali elettriche. Le aziende di servizi pubblici, i distributori di gas e i consumatori industriali stanno cercando attivamente forniture garantite a lungo termine, mentre l’autorità di regolamentazione continua ad assegnare contratti di energia garantita (Firm Energy) a impianti termici in grado di sostenere la rete elettrica, che dipende molto dall’energia idroelettrica. Il sito della piattaforma è l’unica ubicazione valida nei Caraibi che combini un porto in acque profonde, un polo di generazione già esistente e collegamenti tramite gasdotti, il che la rende il sostituto naturale dell’offerta nazionale in calo e una risorsa strategica per gli operatori del midstream del GNL, del trading e del settore energetico che entrano nel mercato andino.
Istantanea finanziaria
Sistema metrico
Valore
Base
Volume contrattuale
circa 6.500 MWh al giorno
Impegno energetico vincolante, 20 anni
Entrate di base dell’anno 1
~41,1 milioni di dollari
PCVS 16–17 USD/MWh, indicizzato all’indice PPI + 2,5% all’anno.
Fatturato cumulativo degli ultimi 20 anni
~1,2 miliardi di dollari
2029–2049, denominato in USD
Valore EPC della Fase 1
~195 milioni di dollari
Contratto EPC consolidato
Valore di mercato delle FSRU
~320 milioni di dollari
Investimenti incrementali pari a zero per il progetto energetico
Costo di investimento di un terminale GNL
< 325 milioni di dollari
Oppure un contratto di locazione a lungo termine da 47 a 57 milioni di dollari all’anno.
Margine sulle vendite di gas
~1,18 USD / MCF
Fino a 400.000 MCF al giorno
Rendimento previsto
> ROE del 18%
Progetto di importazione di GNL
Tappe fondamentali
2027–2028 / metà del 2028
Fase 1 dei lavori di costruzione e avvio anticipato dell’operatività / messa in servizio del terminale
Voce di bilancio (milioni di USD)
Anno 1 (2029)
Anno 5 (2033)
Anno 10 (2038)
Anno 15 (2043)
Anno 20 (2048)
Ricavi energetici dell’azienda (OEF)
41,1 $
49,0 $
61,1 $
76,1 $
94,8 $
Manutenzione e gestione fisse della centrale elettrica
($8,5)
($9,4)
($10,6)
($12,0)
($13,6)
Assicurazioni, spese generali, amministrative e di vendita, canoni di locazione
($3,0)
($3,3)
($3,7)
($4,2)
($4,8)
EBITDA
29,6 $
36,3 $
46,8 $
59,9 $
76,4 $
Margine EBITDA
72.0%
74.1%
76.6%
78.7%
80.6%
Ammortamento (lineare su 20 anni)
($11,0)
($11,0)
($11,0)
($11,0)
($11,0)
EBIT
18,6 $
25,3 $
35,8 $
48,9 $
65,4 $
Oneri finanziari senior
($11,6)
($9,5)
($5,9)
($0,9)
$0,0
EBT
7,0 $
15,8 $
29,9 $
48,0 $
65,4 $
Imposta sul reddito delle società (35%)
($2,5)
($5,5)
($10,5)
($16,8)
($22,9)
Utile netto
4,5 $
10,3 $
19,4 $
31,2 $
42,5 $
(+) Ammortamenti e voci non monetarie
11,0 $
11,0 $
11,0 $
11,0 $
11,0 $
(-) Ammortamento del capitale del debito senior
($5,8)
($7,8)
($11,3)
($16,4)
$0,0
Flusso di cassa libero verso il capitale proprio (FCFE)
9,7 $
13,5 $
19,1 $
25,8 $
53,5 $
Indice di copertura del servizio del debito (DSCR)
1,70x
2,10x
2,72x
3,46x
N/A (senza debiti)
Basic Details
Target Price:
$ 0
Gross Revenue
$41,110,000
EBITDA
$29,600,000
Business ID:
L#20261158
Country
Colombia
Detail
Business ID:
L#20261158
Property Type:
Energia Rinnovabile - Gas e GNL, Centrali Elettriche
Il sistema elettrico colombiano è strutturalmente vulnerabile: circa l’80% della produzione è idroelettrica, il più grande giacimento di gas del Paese (in produzione dal 1977 e che fornisce circa l’80% della produzione nazionale) è in declino, e le siccità causate da El Niño spingono regolarmente i prezzi spot oltre i 0,20 USD/kWh. Per garantire l’approvvigionamento, l’autorità di regolamentazione assegna Obblighi Energetici Fissi (OEF) a lungo termine tramite un meccanismo di asta di affidabilità in vigore dal 2008. Si tratta di contratti ventennali denominati in USD e indicizzati all’inflazione, che sono diventati una delle fonti di reddito energetico più affidabili dell’America Latina. In questo contesto, una società privata a conduzione familiare che opera nel settore energetico offre agli investitori la possibilità di partecipare a una piattaforma integrata “LNG-to-Power” sulla costa caraibica della Colombia, sostenuta da un contratto di energia garantita aggiudicato nell’asta nazionale del 2026.
Punti salienti dell’investimento
Si è aggiudicato un contratto di fornitura energetica ventennale (2029–2049): denominato in USD, indicizzato all’indice PPI +2,5% all’anno, senza rischio di cambio; ricavi annuali base pari a 41 milioni di USD e ricavi cumulativi pari a 1,2 miliardi di USD per tutta la durata del contratto
Centrale a doppia alimentazione (gas / ULSD) da 280 MW netti: garantisce una disponibilità del 100% durante gli episodi di carenza causati da El Niño
Ampliamento approvato a 2.240 MW netti (2.500 MW lordi): l’unico progetto “LNG-to-Power” nell’ambito della procedura d’asta per l’energia garantita in Colombia
Terminale dedicato all’importazione di GNL tramite FSRU: 170 .000 m³ di stoccaggio / 400.000 MCF al giorno di rigassificazione; valore di mercato pari a 320 milioni di dollari, senza alcun costo di investimento aggiuntivo per il progetto energetico
Tre flussi di profitto collegati tra loro derivanti da un unico patrimonio: ricavi da contratti di fornitura di energia elettrica, margine sulle vendite di gas tramite FSRU (1,18 USD/MCF) e rendimento proprio del terminale (obiettivo: > ROE del 18%)
Fase avanzata di sviluppo: contratto EPC (195 milioni di dollari) e tecnologia dei motori già selezionati; interconnessione a 220 kV <a 500 m dal sito; inizio dei lavori previsto per il 2027
Flessibilità con investimenti ridotti: l’FSRU può essere di proprietà o acquisita tramite un contratto di locazione a lungo termine (47–57 milioni di dollari all’anno)
Panoramica della piattaforma
La piattaforma riunisce tre asset complementari sotto un unico gruppo proprietario. La Fase 1 è una centrale a motore alternativo bicombustibile da 280 MW netti (3 × 94 MW) con un contratto di fornitura energetica garantita (Firm Energy Obligation) di 20 anni, con avvio operativo anticipato previsto per la fine del 2027–2028 e avvio operativo contrattuale nel 2029. La Fase 2 è un ampliamento qualificato alimentato a GNL da 2.240 MW netti, collegato alla rete nazionale da 500 kV. Entrambe le fasi sono rifornite da un’unità galleggiante dedicata di stoccaggio e rigassificazione (FSRU) situata in un cluster portuale caraibico in acque profonde, con accesso diretto tramite gasdotto alla rete nazionale del gas. Oltre ad alimentare le centrali, il terminale fornisce fino a 400.000 MCF/giorno di gas rigassificato alle utility nazionali e agli utenti industriali, quindi la stessa infrastruttura genera un secondo margine indipendente. La struttura supporta un finanziamento di progetto senza ricorso garantito dal flusso di ricavi contrattuali ventennale.
Opportunità di mercato
Il mercato del gas in Colombia è strutturalmente in deficit. La produzione interna sta calando perché il giacimento principale si sta esaurendo, e l’unico terminale di rigassificazione di GNL del Paese rifornisce solo tre centrali elettriche. Le aziende di servizi pubblici, i distributori di gas e i consumatori industriali stanno cercando attivamente forniture garantite a lungo termine, mentre l’autorità di regolamentazione continua ad assegnare contratti di energia garantita (Firm Energy) a impianti termici in grado di sostenere la rete elettrica, che dipende molto dall’energia idroelettrica. Il sito della piattaforma è l’unica ubicazione valida nei Caraibi che combini un porto in acque profonde, un polo di generazione già esistente e collegamenti tramite gasdotti, il che la rende il sostituto naturale dell’offerta nazionale in calo e una risorsa strategica per gli operatori del midstream del GNL, del trading e del settore energetico che entrano nel mercato andino.
Istantanea finanziaria
Sistema metrico
Valore
Base
Volume contrattuale
circa 6.500 MWh al giorno
Impegno energetico vincolante, 20 anni
Entrate di base dell’anno 1
~41,1 milioni di dollari
PCVS 16–17 USD/MWh, indicizzato all’indice PPI + 2,5% all’anno.
Fatturato cumulativo degli ultimi 20 anni
~1,2 miliardi di dollari
2029–2049, denominato in USD
Valore EPC della Fase 1
~195 milioni di dollari
Contratto EPC consolidato
Valore di mercato delle FSRU
~320 milioni di dollari
Investimenti incrementali pari a zero per il progetto energetico
Costo di investimento di un terminale GNL
< 325 milioni di dollari
Oppure un contratto di locazione a lungo termine da 47 a 57 milioni di dollari all’anno.
Margine sulle vendite di gas
~1,18 USD / MCF
Fino a 400.000 MCF al giorno
Rendimento previsto
> ROE del 18%
Progetto di importazione di GNL
Tappe fondamentali
2027–2028 / metà del 2028
Fase 1 dei lavori di costruzione e avvio anticipato dell’operatività / messa in servizio del terminale
Voce di bilancio (milioni di USD)
Anno 1 (2029)
Anno 5 (2033)
Anno 10 (2038)
Anno 15 (2043)
Anno 20 (2048)
Ricavi energetici dell’azienda (OEF)
41,1 $
49,0 $
61,1 $
76,1 $
94,8 $
Manutenzione e gestione fisse della centrale elettrica
($8,5)
($9,4)
($10,6)
($12,0)
($13,6)
Assicurazioni, spese generali, amministrative e di vendita, canoni di locazione
($3,0)
($3,3)
($3,7)
($4,2)
($4,8)
EBITDA
29,6 $
36,3 $
46,8 $
59,9 $
76,4 $
Margine EBITDA
72.0%
74.1%
76.6%
78.7%
80.6%
Ammortamento (lineare su 20 anni)
($11,0)
($11,0)
($11,0)
($11,0)
($11,0)
EBIT
18,6 $
25,3 $
35,8 $
48,9 $
65,4 $
Oneri finanziari senior
($11,6)
($9,5)
($5,9)
($0,9)
$0,0
EBT
7,0 $
15,8 $
29,9 $
48,0 $
65,4 $
Imposta sul reddito delle società (35%)
($2,5)
($5,5)
($10,5)
($16,8)
($22,9)
Utile netto
4,5 $
10,3 $
19,4 $
31,2 $
42,5 $
(+) Ammortamenti e voci non monetarie
11,0 $
11,0 $
11,0 $
11,0 $
11,0 $
(-) Ammortamento del capitale del debito senior
($5,8)
($7,8)
($11,3)
($16,4)
$0,0
Flusso di cassa libero verso il capitale proprio (FCFE)
9,7 $
13,5 $
19,1 $
25,8 $
53,5 $
Indice di copertura del servizio del debito (DSCR)






Description
Il sistema elettrico colombiano è strutturalmente vulnerabile: circa l’80% della produzione è idroelettrica, il più grande giacimento di gas del Paese (in produzione dal 1977 e che fornisce circa l’80% della produzione nazionale) è in declino, e le siccità causate da El Niño spingono regolarmente i prezzi spot oltre i 0,20 USD/kWh. Per garantire l’approvvigionamento, l’autorità di regolamentazione assegna Obblighi Energetici Fissi (OEF) a lungo termine tramite un meccanismo di asta di affidabilità in vigore dal 2008. Si tratta di contratti ventennali denominati in USD e indicizzati all’inflazione, che sono diventati una delle fonti di reddito energetico più affidabili dell’America Latina. In questo contesto, una società privata a conduzione familiare che opera nel settore energetico offre agli investitori la possibilità di partecipare a una piattaforma integrata “LNG-to-Power” sulla costa caraibica della Colombia, sostenuta da un contratto di energia garantita aggiudicato nell’asta nazionale del 2026.
Punti salienti dell’investimento
Panoramica della piattaforma
La piattaforma riunisce tre asset complementari sotto un unico gruppo proprietario. La Fase 1 è una centrale a motore alternativo bicombustibile da 280 MW netti (3 × 94 MW) con un contratto di fornitura energetica garantita (Firm Energy Obligation) di 20 anni, con avvio operativo anticipato previsto per la fine del 2027–2028 e avvio operativo contrattuale nel 2029. La Fase 2 è un ampliamento qualificato alimentato a GNL da 2.240 MW netti, collegato alla rete nazionale da 500 kV. Entrambe le fasi sono rifornite da un’unità galleggiante dedicata di stoccaggio e rigassificazione (FSRU) situata in un cluster portuale caraibico in acque profonde, con accesso diretto tramite gasdotto alla rete nazionale del gas. Oltre ad alimentare le centrali, il terminale fornisce fino a 400.000 MCF/giorno di gas rigassificato alle utility nazionali e agli utenti industriali, quindi la stessa infrastruttura genera un secondo margine indipendente. La struttura supporta un finanziamento di progetto senza ricorso garantito dal flusso di ricavi contrattuali ventennale.
Opportunità di mercato
Il mercato del gas in Colombia è strutturalmente in deficit. La produzione interna sta calando perché il giacimento principale si sta esaurendo, e l’unico terminale di rigassificazione di GNL del Paese rifornisce solo tre centrali elettriche. Le aziende di servizi pubblici, i distributori di gas e i consumatori industriali stanno cercando attivamente forniture garantite a lungo termine, mentre l’autorità di regolamentazione continua ad assegnare contratti di energia garantita (Firm Energy) a impianti termici in grado di sostenere la rete elettrica, che dipende molto dall’energia idroelettrica. Il sito della piattaforma è l’unica ubicazione valida nei Caraibi che combini un porto in acque profonde, un polo di generazione già esistente e collegamenti tramite gasdotti, il che la rende il sostituto naturale dell’offerta nazionale in calo e una risorsa strategica per gli operatori del midstream del GNL, del trading e del settore energetico che entrano nel mercato andino.
Istantanea finanziaria
Basic Details
Target Price:
$ 0
Gross Revenue
$41,110,000
EBITDA
$29,600,000
Business ID:
L#20261158
Country
Colombia
Detail
Published on Ottobre 3, 2026 at 5:53 pm. Updated on Ottobre 3, 2026 at 5:53 pm